




海正生材上市次年净利润下滑7.4%,曾头顶百倍高市盈率发行,至今已破发44%
 分享到:


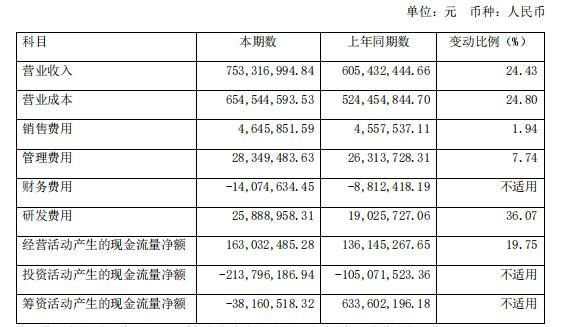
3月27日消息 科创板上市公司海正生材发布2023年年度报告。2023年该公司实现营业收入 7.53亿元,较上年同比增长 24.43%,2023 年度实现归母净利润 4354.90 万元,较上年同期下降 7.41%;实现扣非后归母净利润4031.60 万元,较上年同期增长 21.73%。
海正生材成立于2004年,是国内聚乳酸细分领域的龙头。公司专注于聚乳酸的研发、生产及销售的高新技术企业,率先打破国外技术封锁,掌握了纯聚乳酸制造和复合改性各关键环节核心技术,并实现多牌号聚乳酸的规模化生产和销售的公司,市占率居国内第一。
2022年8月15日,海正生材登陆科创板,发行价为16.68 元/股,市盈率 为 100.18 倍。最终IPO募集资金总额为 84,516.75 万元。 中信建投证券为其独家保荐人,保荐及承销费用 7183.92万元。
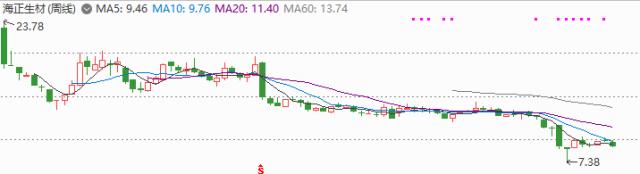
上市后首个交易日,海正生材股价开盘即暴涨,报22.89元,收报20.52元,收涨25%。但次日该股便大幅下跌,开盘报19.04元,收报18.49元,收跌10.31%。随后该股一路下跌,上市一个月便跌破发行价。
2023年5月以来,该股长期在发行价以下徘徊,截至3月27日收盘,该股报9.18元/股,复权后较发行价已破发44.5%。
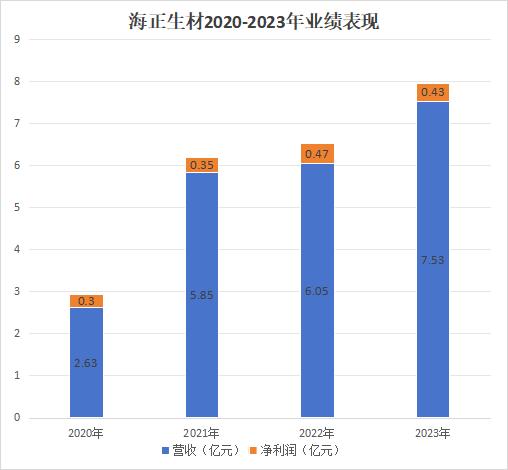
 在业绩表现方面,海正生材在上市前后均保持着增长态势。招股书及财报数据显示,2020年-2022年,公司实现营业收入分别为2.63亿元、5.85亿元、6.05亿元;净利润分别为0.3亿元、0.35亿元、0.47亿元。
上市之后破发或与其较高的市盈率有关。根据中国证监会发布的《上市公司行业分类指引(2012 年修订)》,公司 所处行业归属于“C28 化学纤维制造业”,截至 2022 年 8 月 2 日(T-3 日),中 证指数有限公司发布的化学纤维制造业(C28)最近一个月平均静态市盈率为 11.52 倍,远远低于海正生材的发行市盈率100.18 倍,存在股价下跌给投资者带来损失的风险。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


