







来源:中金点睛
光模块(Optical Transceiver)设备具备高确定性的产业增量。2025年以来,全球光模块数通需求受益于AI算力(核心股)、技术代际跃迁的双重红利。伴随光模块进入“高带宽、低功耗”快速更迭周期,设备端成为本轮高端化升级的“卖铲人”。继4月初发布光模块设备点评后,我们此篇深度报告聚焦全球光模块设备发展脉络、竞争格局、技术提升方向。
摘要
全球数通光模块呈现三大趋势。高速数通光模块支撑AI算力(核心股)集群互联。根据Lightcounting测算,2026年全球光模块数通市场228亿美元,2026-2030年均复合增速为20%。光模块设备作为基建核心动脉,受益于产业确定性趋势:1)2026年全球光模块进入800G全面普及、1.6T规模商用阶段。2)需求重心转向高速规格,头部光模块厂商盈利抬升。3)设备环节采购先行,高精度&自动化成为高端规格量产必由之路。
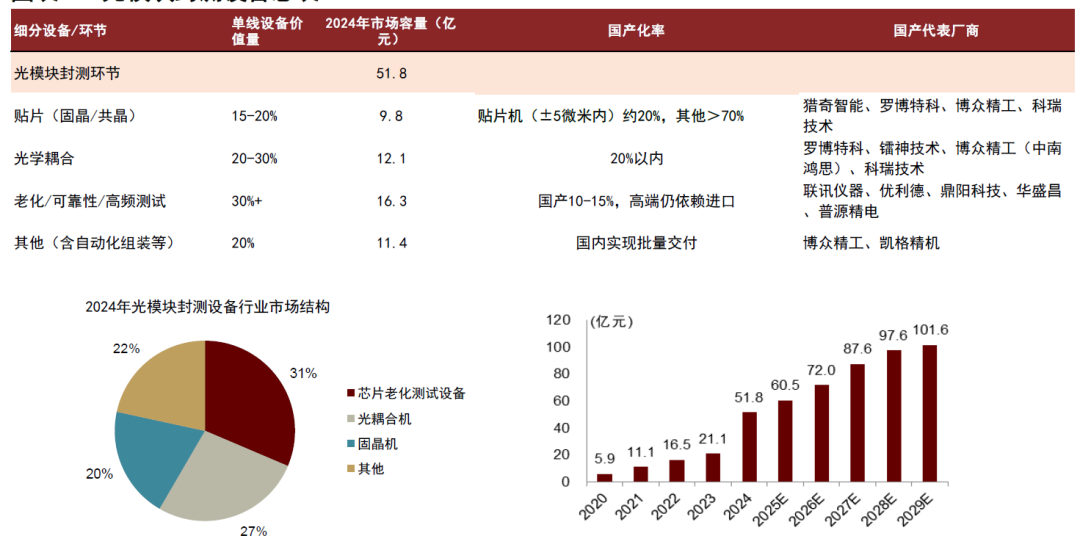
光模块封测:国产厂商跨技术复用&资本运作。全球光模块封测价值量依次为:测试、耦合、贴片(共晶/固晶)、其他(核心股)设备(含自动化组装线)。2024年全球光模块封测设备市场51.8亿元(弗若斯特沙利文统计),光模块设备底层能力具有显著平台化属性,吸引专用设备厂商跨界。
1)耦合设备:本土厂商外延收购加速。耦合占用光模块封装工时较长,800G光模块耦合精度已进入微纳制造范畴,全球仅少数厂商具备量产能力,代表资本运作如博众精工收购中南鸿思。
2)测试设备:高价值通胀环节。测试设备占光模块封测产线价值量约30%,随着高规格产品占比提升,测试仪器和设备也存在价值量膨胀趋势。
风险
云厂商资本开支不及预期风险、设备厂商竞争加剧等。
正文
全球光模块需求爆发,设备迎来黄金发展期
光模块数通需求高增,行业技术更迭加快
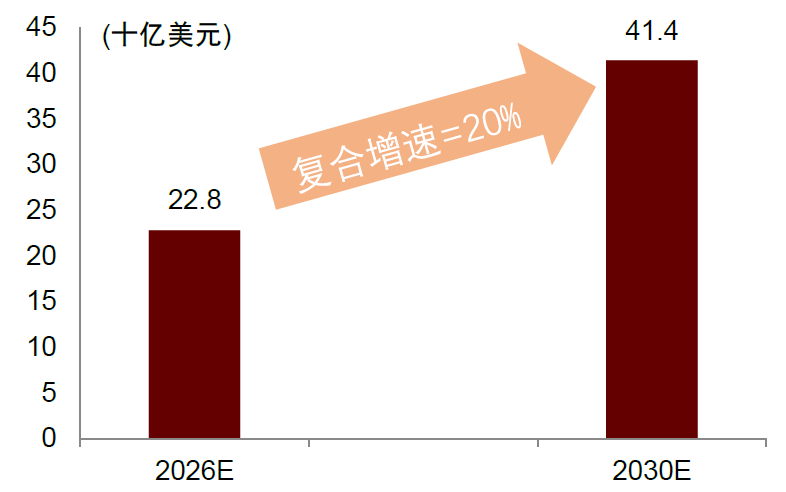
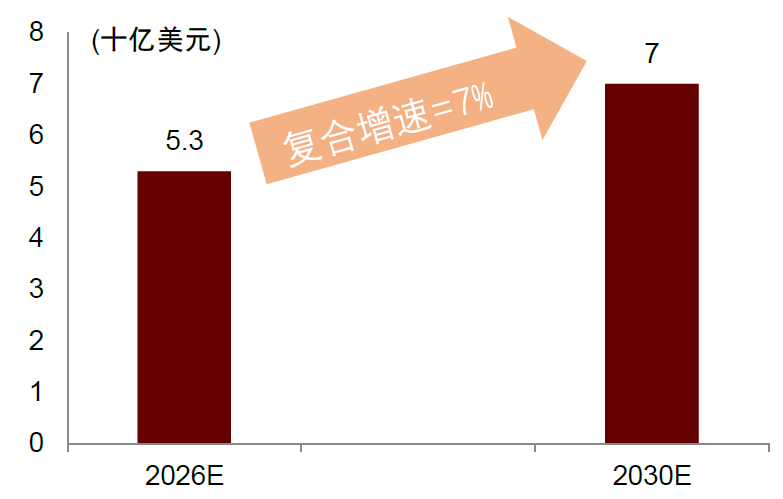
全球光模块数通市场高速增长。按照传输速率(bps,比特 / 秒),低速光模块(≤10G)以电信应用为主;中速(25G(核心股)–100G)电信、数通通用;高速光模块(400G+)以数据通信为主,支撑跨机架高速连接需求。AI算力(核心股)驱动下,光模块数通领域高景气度持续攀升。根据Lightcounting测算,2026年全球光模块数通市场228亿美元,至2030年复合增速为20%;2026年全球光模块电信市场53亿美元,至2030年复合增速为7%。
图表1:2026年数通市场228亿美元
资料来源:LightCounting,中金公司研究部
图表2:2026年电信市场53亿美元
资料来源:LightCounting,中金公司研究部
发展趋势1:2026年进入800G光模块全面普及、1.6T规模商用阶段
800G在AI 训练集群内部互联中实现规模化落地,1.6T 技术进入头部客户验证与小批量交付初期。国内头部厂商方面,中际旭创和新易盛1.6T光模块已启动小批量出货;光迅科技1.6T光模块产品已具备批量交付能力。
发展趋势2:高速光模块推动盈利能力提升。根据 LightCounting报告,800G 光模块于2023年开始投入使用,2024 年出货量约750万只,2025 年需求有望达到1800万只,2026 年之后仍将维持高位。1.6T 光模块已于2025年启动商用。
从终端售价,1.6T ASP显著高于800G,叠加硅光方案带来的BOM与功耗成本下降,帮助企业维持或提升毛利率。
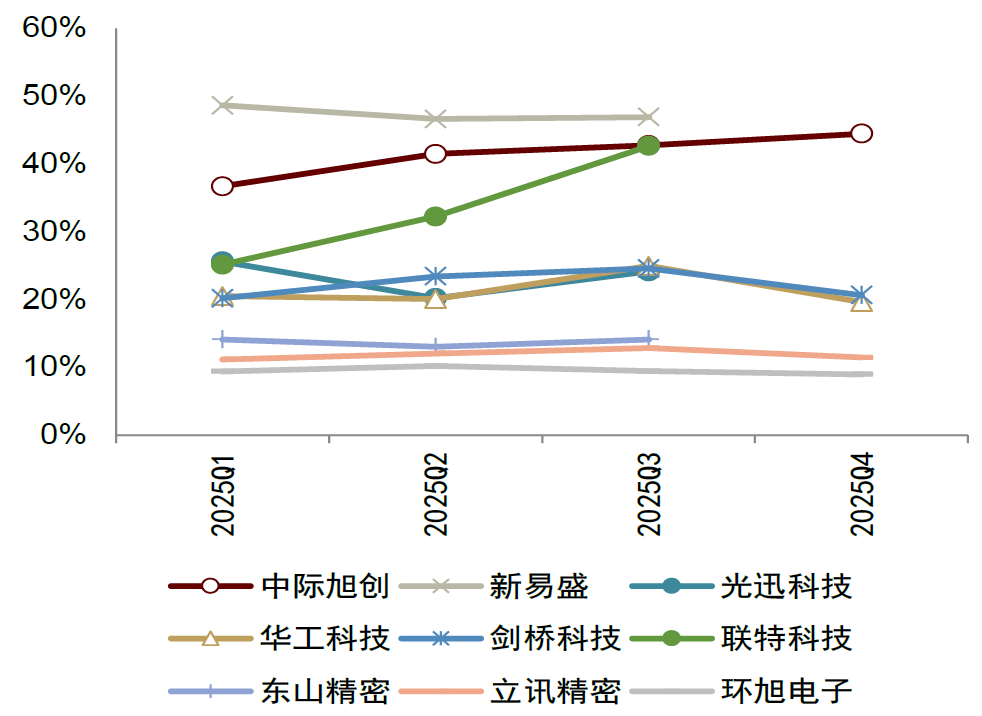
图表3:2025年国内光模块毛利率稳中有升
资料来源:Wind,中金公司研究部
发展趋势3:速率跃升、封装&测试设备升级。在光模块设备中,贴片、耦合与测试是价值量最高的三大核心环节,仅耦合与测试两个环节的价值占比就超60%。随着光模块向高速率、先进封装方向持续演进,各核心设备环节均迎来了同步的技术升级与需求扩容。
光模块设备:光模块产业链的底层基建
国产光模块竞争力突出,带来本土设备厂商导入机会。光模块上游主要包括光芯片、电芯片、光器件、封装材料、生产设备等,中游为光模块的制造。根据Light Counting统计,2024年全球前十大光模块企业中的中国企业已占据七席,光模块已成为我国光电子信息领域的优势产业。
以封测环节为例,全球光模块封测设备从2020年5.9亿元增至2024年51.8亿元。具体环节来看,海外厂商在高端设备市场(如800G/1.6T光模块耦合机、高精度共晶贴片、测试环节)形成较高壁垒。接下来,我们本篇报告主要聚焦光模块封测及配套行业。
图表4:光模块封测设备总表
资料来源:弗若斯特沙利文,Light Counting,中金公司研究部
光模块封测设备:跨赛道技术复用,跨界涌入加速
光模块封测包含:贴片(固晶/共晶)、引线键合、光学耦合及老化测试等多个关键环节,其中耦合、贴片、测试为核心价值环节,合计占比约87%;1.6T因技术升级,设备投资上浮10–20%。设备需求与产能呈线性正相关,单产线设备配置随速率提升同步增加。
贴片设备:从800G到1.6T,精度要求提升
贴片工艺(Die Attach / Pick and Place):指在光模块封测过程中,通过精密机械臂将光电器件(激光器芯片、探测器芯片、驱动芯片等)及无源器件(光纤阵列、透镜等),依据高精度定位基准固定于载体(如陶瓷基板、硅光基板、PCB)上的工序。根据焊料介质不同,贴片工艺主要分为固晶和共晶两大类。
业内对贴片机采购有两种方式:1)差异化设备配置:部分厂商根据元件类型采购不同型号贴片机,分别满足不同精度需求;2)高精度设备全覆盖:头部光模块厂商为保障产品一致性与良率,倾向于采用高精度贴装设备完成全品类元件贴装。根据弗若斯特沙利文,400G-1.6T贴片光芯片精度下限要求从5µm提升至3µm。
弗若斯特沙利文预测,固晶机全球市场规模在2024年达到9.8亿人民币,预计在2029年达24亿人民币,2025年到2029年复合增长率为18.9%。
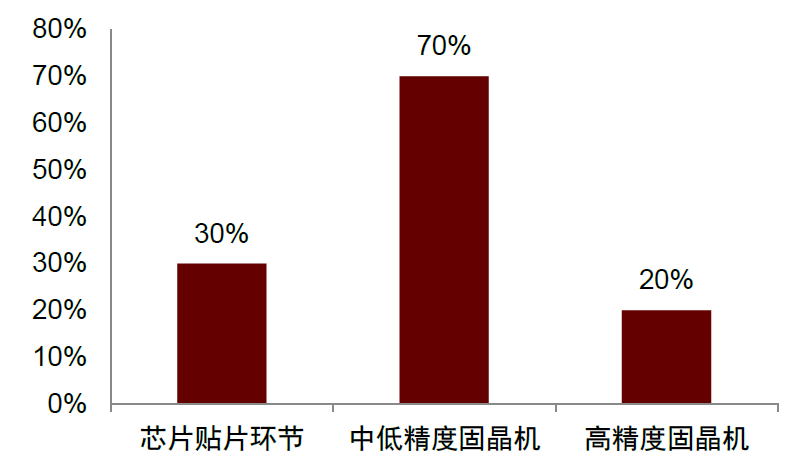
光模块贴片环节国产化率提高。对于精度在±7微米及以上的中低精度固晶机,全球国产化率已经达到70%。对于精度在±3-±5微米的高精度固晶机,国产化率约为20%,未来随着国产化替代的推进,海外厂商市场份额将有望继续降低。
图表5:2024年贴片环节设备国产化率
资料来源:弗若斯特沙利文,猎奇智能招股书、中金公司研究部
图表6:2024年全球光模块贴片机市场份额(设备数量口径)
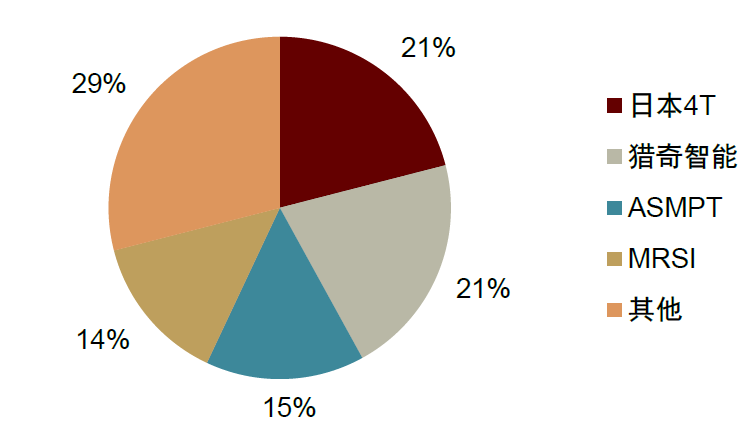
资料来源:弗若斯特沙利文,中金公司研究部
引线键合设备:国产替代持续深化
引线键合是保障光模块电信号稳定传输的关键工艺。它通过金属引线(如铜线、金线)实现芯片与基板、芯片与芯片之间的电学连接,承担信号导通与热量传导功能,直接决定模块的电学性能与长期可靠性。
高精度与国产化成为引线键合设备核心发展主线。800G/1.6T光模块通道数翻倍带来键合点数增加,倒逼键合工艺精度标准进一步收严。供给端来看,全球引线键合设备呈现海外龙头主导、国产加速突破格局。全球引线键合设备市场长期由海外头部企业主导,国内设备厂商依托下游需求迭代与技术自研,正实现快速追赶与持续突破。整体国产化替代进程稳步推进,但高端应用领域技术壁垒高、认证周期长,国产替代仍具备广阔提升空间。
光耦合设备:封装耗时较长,外延并购加速
光耦合的工艺与设备指标直接决定光模块的信号传输性能。耦合是光模块封装工时最长、最易产生不良品的步骤,流程包含对准、透镜耦合、胶水固定、验证耦合效率。国家信息光电子创新中心介绍,光耦合机需支持亚微米级对准(±0.5μm),具备六轴精密调控能力,适配800G/1.6T光模块多通道耦合,耦合损耗控制在≤0.3dB,设备耦合固定耗时小于3分钟。
光耦合设备全球市场空间持续扩容。据弗若斯特沙利文报告,全球光耦合设备市场规模在2024年达到12.1亿人民币,预计2029年全球市场规模为22.7亿元人民币,2025-2029年复合增长率13.4%,行业同时从孤立设备供应向整线交付方案转型,持续打开市场增量空间。
本土厂商外延收购加速。1)罗博特科2020年参股FiconTEC、2023年启动全资收购、2025年4月获批、2025年5月完成过户并实现100%控股。2)2026年2月博众精工收购中南鸿思。
检测设备:高速光模块迭代+放量双轮驱动
光模块检测需围绕光电性能、通信协议、可靠性及环境适应性等核心指标展开,全面覆盖光模块发射端、接收端、电学特性、协议兼容性、环境耐受度等关键环节,确保产品符合行业标准及实际应用需求。为确保光模块在光通信(核心股)系统中的可靠性,IEEE(电气与电子工程师协会)、ITU-T(国际电信联盟的电信标准化部门)、OIF(光网络论坛)等行业协会对于各类光模块参数制定了详细的标准。光模块在研发与生产制造过程中需经过严格的测试环节,以确保符合行业要求。
图表7:光模块检测项目按照三大核心属性维度划分
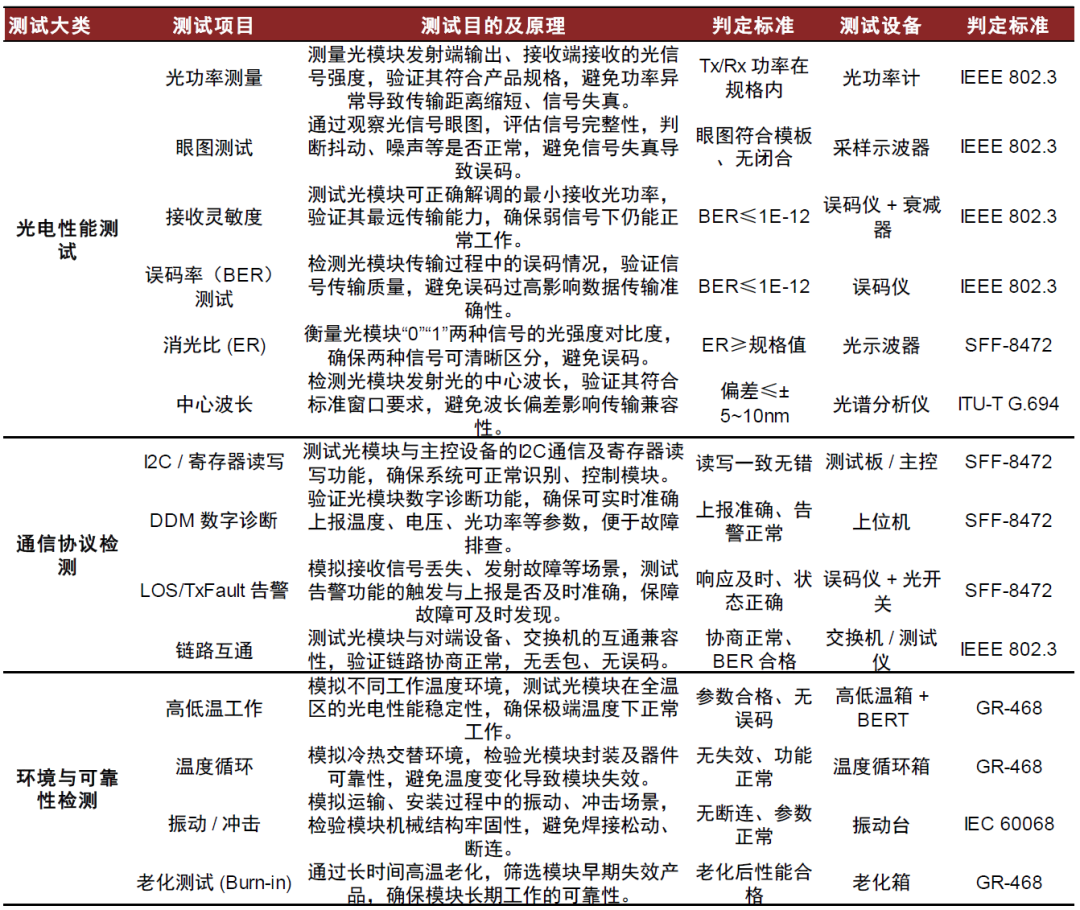
资料来源:中析研究所,中金公司研究部
光模块检测体系按功能维度可划分为仪器仪表测试、可靠性测试、AOI检测三大类别,三者分工明确、协同互补。其中,AOI检测聚焦外观与工艺缺陷,属于外在质量检测;仪器仪表测试针对光电核心性能定量标定,属于内在性能检测;可靠性与老化测试侧重长期工况耐受与寿命验证,属于全生命周期可靠性检测,三者层层递进、缺一不可。
仪器仪表测试设备:核心性能验证,保障模块合规可靠
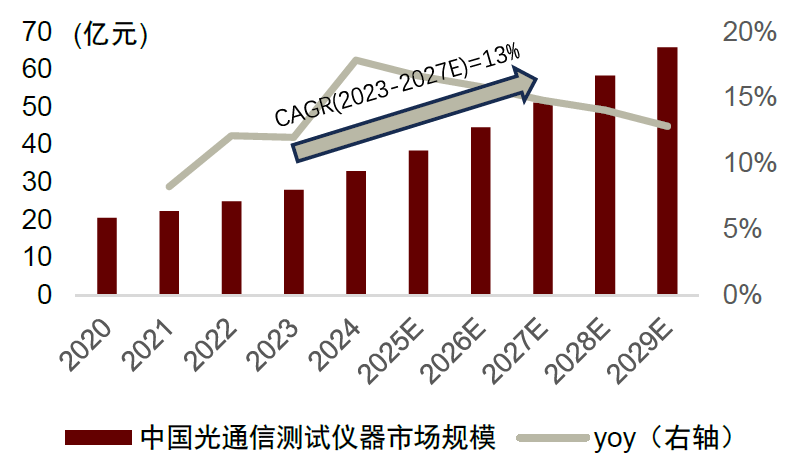
AI驱动下,光通信(核心股)测试仪器市场迎来光模块技术升级+规模扩张双重增长。一方面,800G/1.6T/CPO等高速光模块持续迭代,对测试精度、速率与功能提出更高要求,推动高端检测设备更新换代;另一方面,全球光模块出货量快速攀升,产能扩张直接拉动测试仪器配套需求同步增长。我们认为,在此双重驱动下,全球光通信测试仪器市场规模于2024年达到9.5亿美元,预计其市场规模将于2029年增至20.2亿美元;据Frost&Sullivan数据,中国市场2024年规模达33.0亿元,2029年将提升至65.9亿元。
图表8:全球光通信(核心股)测试仪器市场规模
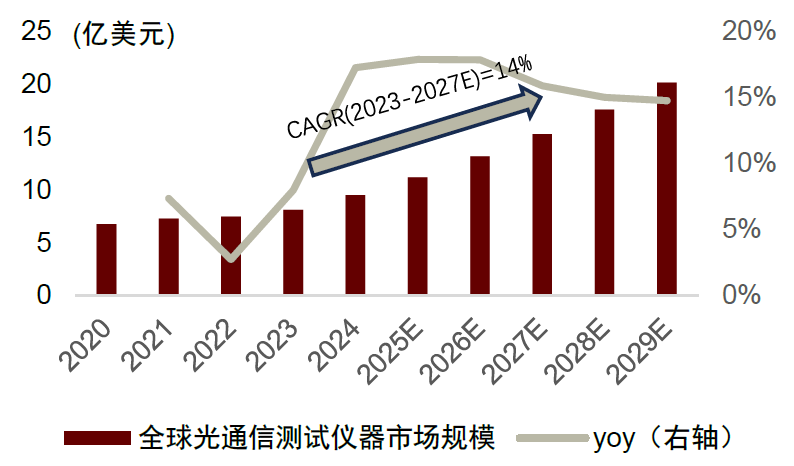
资料来源:联讯仪器招股说明书,中金公司研究部
图表9:中国光通信(核心股)测试仪器市场规模
资料来源:联讯仪器招股说明书,中金公司研究部
可靠性测试:筑牢光模块质量防线
完整的光模块可靠性测试框架通常包含环境可靠性测试、机械可靠性测试、寿命测试等多个维度。在通信网络中,光模块常被部署在复杂多样的环境中——从温度可控的数据中心到恶劣的室外基站,其面临的应力条件差异巨大。特别是电信级光模块,应用环境更为复杂,通常需要应对高温、低温、高湿、硫化和粉尘污染等恶劣条件。因此必须通过系统性可靠性测试,确保全生命周期内稳定可靠运行。
其中老化设备最主要的设备是CoC老化测试设备。半导体(核心股)激光器是光收发模块核心器件,其稳定性直接影响模块的产品质量,老化测试是一种有效的剔除早期CoC产品失效的筛选方法。CoC老化测试设备通过控制老化温度,老化电流,老化时长等测试条件,对老化前后的激光器功率变化,阈值变化等进行评估,将产品设计制造中的材料缺陷,加工缺陷等及早筛选出来,提高了进入后端工序的产品的可靠性。
光模块设备组装线:自动化率提升,柔性产线需求存在弹性
光模块组装环节是光模块制造后道核心工序。主要将已完成耦合的TOSA/ROSA、PCBA与壳体、拉环等结构件,在洁净环境下通过自动化设备精准插接、锁附、点胶密封,并嵌入导通/光路初筛等过程验证测试(非全参数测试),即时拦截装配缺陷。
其他(核心股)创新方向:金刚石散热
金刚石散热:高速光模块的热瓶颈破局核心
金刚石散热材料正成为解决核心器件热瓶颈的关键方案。在800G、1.6T等高速光模块以及高集成架构中,金刚石散热材料有着远超纯铜的热导率、低热膨胀系数,高温工作环境以及优异的热流密度处理能力。它可以嵌入光引擎与芯片的接口层,有效抑制光电芯片间的热串扰,降低激光器等核心器件的结温,从而减少波长漂移、提升光功率稳定性并显著延长激光器寿命,保障高速光模块的信号完整性与长期可靠性。
全球金刚石散热材料市场维持稳健扩张的节奏。根据QYResearch预测,2024年全球金刚石散热材料的市场规模达到1.39亿美元,2025年将小幅增长至1.49亿美元, 2025-2031年年复合增长率8.1%。这主要源于高速光模块、AI芯片(核心股)等高功率电子器件对高效热管理需求的逐步释放,尽管当前市场未呈现爆发式增长,但凭借金刚石材料在高导热、低热膨胀系数等方面适配高端热管理场景的特性,推动整体市场保持持续向上的发展节奏。
国内龙头企业正处于技术突破的关键阶段。国内头部企业凭借差异化技术路线与产能布局占据国内市场地位。黄河旋风突破8英寸多晶金刚石热沉片量产技术,该规格产线将于2026年2月实现规模化量产;国机精工自研MPCVD设备并布局金刚石散热材料产业链,已实现单晶、多晶金刚石散热片小批量销售;力量钻石的金刚石散热片同步布局HPHT与MPCVD双技术路线。
风险提示
云厂商资本开支不及预期风险:若海外云商在AI商业化变现、宏观波动或成本控制下削减/延后Capex,则高速模块上量与扩产节奏将低于预期,直接传导至上游资本品:设备环节因高度依赖扩产节拍,订单易出现延期、缩量与确认节奏后移,进而放大基本面波动。
设备厂商竞争加剧:2026年专用设备厂商跨界进入光模块较多,若新签订单不及预期,存在盈利能力波动风险。
文章来源
本文摘自:2026年4月17日已经发布的《AI寻机系列08:光启算力(核心股),光模块设备进入快车道》
郭威秀 分析员 SAC 执证编号:S0080521120004 SFC CE Ref:BSI157
严佳 分析员 SAC 执证编号:S0080522090006 SFC CE Ref:BUX903
刘中玉 分析员 SAC 执证编号:S0080521060003 SFC CE Ref:BSP722
张梓丁 分析员 SAC 执证编号:S0080517090002 SFC CE Ref:BSB840
鲁烁 分析员 SAC 执证编号:S0080524070023
丁健 分析员 SAC 执证编号:S0080520080002 SFC CE Ref:BRQ847



- DRAM营收暴增369%,行业景气扩散至半导体设备!国产替代企业迎机遇
- “新一代人机交互入口”,AI眼镜赛道迎来产业、政策、资金“三重共振”
- 涨价潮将至?传意法半导体再发调价函,机构强烈看好半导体国产化机遇(附概念股)
- 六部门发文!加快脑机接口在养老领域应用 场景对接和商业化推进提速(附概念股)
- 物理AI加速落地,苹果披露机器人“大脑”HALO进展,关注减速器、伺服等零部件(附概念股)
- 订单排到三年后!AI 引爆半导体设备抢购潮 赛道景气依旧(附概念股)
- 监管层再次对微短剧进行专项治理,精品IP企业与合规头部平台受益
- 人形机器人成本从百万元级降至十万元级,渗透率提速
- “金融强国十五五规划”引导金融资源向重大战略倾斜,打开银行成长空间
- 东北三省借赛事建设等契机提前预热今年冰雪旅游 ,三类企业或最受益


