




周末要闻及周策略丨内外因素交织,震荡修复窗口能否延续?
 分享到:


周末要闻 | 下周策略 | 下周新股
01
周末要闻
天孚通信:11月13日回购40万股耗资5096万元 成交价124.19元/股-134.53元/股;
SpaceX首次实现“筷子夹飞船”;
中美举行中美经贸磋商机制项下贸易理事会首次会议;
泽连斯基:美国建议乌克兰放弃顿巴斯地区 以换取加入北约;
英雄联盟全球总决赛中国战队夺冠;
12位APEC经济体领导人将出席APEC工商领导人峰会;
游族网络:控股子公司收到14.28亿元闪存颗粒采购订单;
吴清:进一步深化市场稳定长效机制研究 防范市场异常波动;
51个一类创新药进入新版国家医保药品目录 再创新高;
美“星舰”第15次试飞 助推器未能按计划返回发射场;
美国10月PPI同比增长6.5% 低于市场预期;
TCL中环:拟购买中环领先65.8%股份 股票11月16日复牌;
征和工业:拟4.6亿元收购酷尔芯51.11%股权 布局液冷散热领域;
德明利:拟4亿元投资新型存储芯片企业宏祺芯;
中国稀土:拟购买中稀凉山51%股权 股票下周一起复牌;
4连板天普股份:自11月9日起股价累计上涨54.73% 11月16日起停牌核查;
利扬芯片:拟3.06亿元收购众望达51%股权 后者专注于光通讯、光芯片测试等领域仪器仪表;
源杰科技:签订17.44亿元大功率激光器芯片销售订单;
上交所:本周对全球芯片LOF等溢价较高的基金进行重点监控;
央行:11月16日将开展2000亿元买断式逆回购操作 期限为6个月;
央行:10月末广义货币(M2)余额359.06万亿元 同比增长7.1%;
两部门:指导储能电池企业合理有序推进项目建设 防范盲目扩张风险。
02
下周策略
核心问题
内外因素交织,震荡修复窗口能否延续?
过去一周,A股整体呈现先扬后抑的运行特征,本轮震荡修复行情的延续性以及主线结构演绎,成为市场关注焦点。
当前国内政策托底力度持续加大,经济基本面具备修复韧性,对市场形成底部支撑。10月我国出口同比增长35.2%,继续维持高位增速。稳增长政策持续落地推进,基建与制造业投资有望逐步企稳。
同时,证监会主席吴清在首届中国资本市场学术年会开幕式致辞,提出围绕市场稳定、跨境风险应对、预期管理开展课题研究,并研究评估量化交易、股份减持制度优化,强化投资者权益保护,传递出完善资本市场中长期制度生态的监管导向,有助于稳定市场中长期预期。
不过,海外流动性收紧、AI产业扰动等外部扰动因素仍存,市场企稳回升的基础仍需进一步夯实。美国10月通胀数据显示物价粘性仍强,多位美联储官员释放鹰派表态,美债收益率维持高位震荡,对跨境资金流动形成阶段性扰动。另外,AI产业外部不确定性有所抬升,英伟达相关调查事件持续发酵,叠加美国中期选举后民主党掌控参众两院,市场担忧美方进一步收紧AI芯片管制、约束数据中心建设,对A股科技板块的风险偏好形成一定压制。
综合来看,短期市场仍处于震荡修复窗口,中期趋势性转机仍有待更多积极信号持续验证。
策略
配置上,可聚焦三大方向:一是自主可控、国产替代相关科技创新赛道,重点关注半导体设备材料、存储、信创、AI应用、商业航天等板块;二是高股息红利类资产,包括银行、公用事业、煤炭等板块;三是景气边际改善、具备事件催化的周期与消费细分领域,比如有色金属、基础化工、食品饮料、医药消费等细分板块。
03
本周明星股回顾 ✨
汽车零部件:天普股份
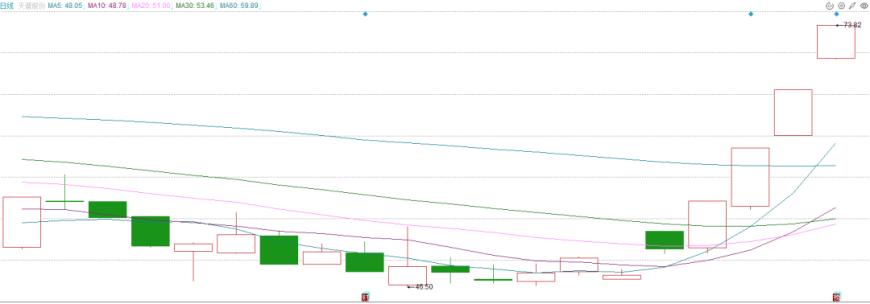
汽车用高分子材料流体管路系统和密封系统零件及总成的研发、生产及销售。
通信服务:北纬科技
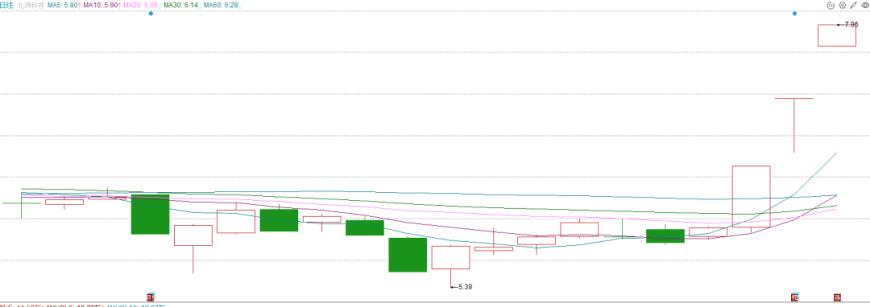
物联网应用及其他移动通信业务、手机游戏业务和北纬移动互联网产业园。



- 央行发布三季度货政报告,结构性工具再加码
- 三星电子“预计提前一年投产”全新HBM工厂,进一步拉动全球半导体设备成长预期
- 2026世界计算大会即将举办,产业三大发展趋势值得关注
- 传统珠宝消费赛道增长韧性稳固,半导体热管理场景开辟培育钻石第二增长曲线
- 光伏能耗国标落地在即 行业基本面边际改善(附概念股)
- DRAM营收暴增369%,行业景气扩散至半导体设备!国产替代企业迎机遇
- “新一代人机交互入口”,AI眼镜赛道迎来产业、政策、资金“三重共振”
- 涨价潮将至?传意法半导体再发调价函,机构强烈看好半导体国产化机遇(附概念股)
- 六部门发文!加快脑机接口在养老领域应用 场景对接和商业化推进提速(附概念股)
- 物理AI加速落地,苹果披露机器人“大脑”HALO进展,关注减速器、伺服等零部件(附概念股)


