




满仓的执念:留一点现金,收益可能更高
 分享到:


很多投资者都有过这种感受:账户里放着一笔还没买股票的钱,总觉得哪里不对劲。活期利息很低,通胀又一直存在,拿现金和拿股票比,短期看账面确实像是吃了亏。
这个比较本身没有错,但它只算了收益的一头,漏掉了另一头——当市场把价格压到极端位置时,你还有没有钱、有没有余地做点什么。
把这个问题想清楚,现金在组合里的意义就不只是“还没投出去的钱”。
先看两组不同区间的测算。第一组以申万A指2001年至2022年、不含股息的价格口径测算,如果全程持有申万A指,年化收益约3.97%。
如果拿七成继续持有申万A指,另外三成放成零收益现金,同期年化反而约4.58%;再把那三成换成年化约3%的固定收益品种,组合年化约5.52%。
三成现金分文未赚,组合年化反而更高,原因主要在回撤。
满仓意味着把指数的大幅下跌完整承受下来,而跌得越深,后面需要的涨幅越大,恢复时间也越长。
复利受到的伤害并不是线性的。
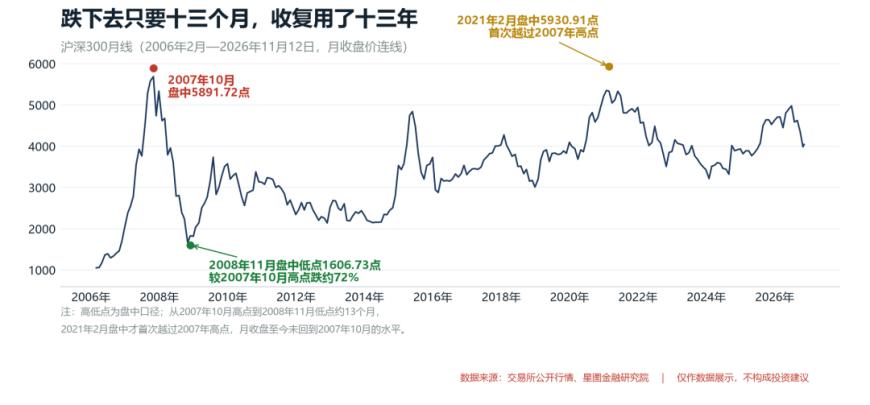
图1:沪深300月线,2006年2月至2026年11月12日;2007年10月盘中高点至2008年11月盘中低点约13个月,盘中收复前高用了约13年。
另一组测算换了区间,也把防御仓位放大到极端:2007年至2026年,三成沪深300配七成短债。
纯沪深300同期年化约3.55%,最大回撤约72.30%;三成权益、七成短债的组合年化约4.09%,最大回撤约27.53%,风险调整后收益接近纯权益的四倍。
七成短债不是建议照搬的配比,这组测算要看的,是同一轮下跌落在两种仓位上的差别。
两组测算口径不同,但指向同一个方向:权益仓位在上涨时多出来的弹性,可能被更深的下跌和更长的修复期抵消。
波动本身不会直接扣走收益,真正起作用的是另外两件事:波动中做出的错误动作,和复利中途被打断。
满仓还有一个不太被摆到桌面上的成本:它会改变看待信息的方式。
仓位打满之后,投资者会不自觉地寻找支持自己持仓的理由,对反面信息反应变慢。现金在这种心态下,很容易被看成“没赚钱”甚至“拖后腿”,而不是一种留有余地的资产。
仓位不只是资金配置,它还会反过来影响判断。这一点比账面波动更隐蔽,也更难靠事后复盘纠正。
换成另一个角度看,现金或短债的作用会清楚一些。它平时带来的利息有限,在低利率环境里尤其如此。
它的主要作用,是在优质资产被恐慌抛售的时刻,让同一笔钱换到比平时多得多的份额。平时看起来效率不高的那部分钱,到了恐慌定价出现时,就变成一种买入的余地。
这个余地不是每天都要用,甚至多数时间用不上,但它让投资者在别人被迫卖出时,仍然有资格成为买方。
换句话说,现金在组合里承担的是一种选择权,而不只是收益上的拖累。
巴菲特长期保留现金的安排,可以当作一个观察样本,而不是模仿对象。国信证券的梳理显示,伯克希尔现金比例在2007年二季度约18%,2008年底降到10%以下,2023年底约15%。
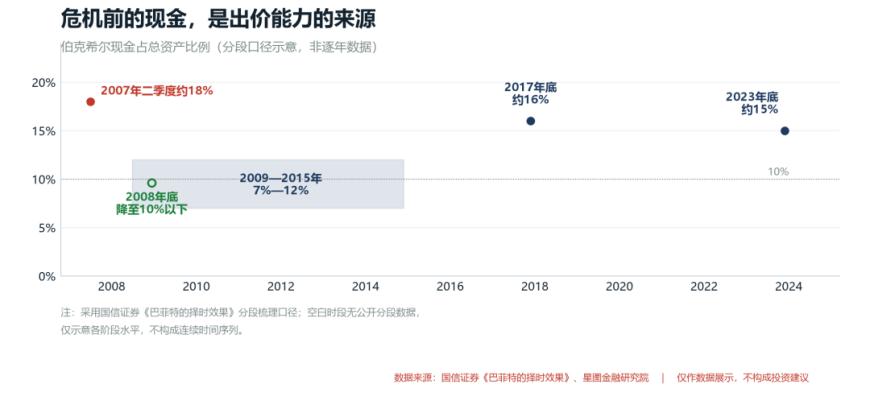
图2:伯克希尔现金占总资产比例的分段口径示意;2008年底降至10%以下,2009—2015年维持在7%至12%区间。
雷曼倒闭后的2008年,伯克希尔先后出手:高盛50亿、通用电气30亿,连同箭牌的收购,合计145亿美元。
现金平时几乎不产生收益,在危机中却让公司有能力出价。这里的关键不是预测危机,而是平时就承认极端价格可能出现,并提前把这笔钱留在账上。
A股的市场结构让这笔备用资金更有现实意义。大级别底部几乎都出现在成交清淡、情绪低迷的时段,卖出的人不一定认同价格,只是没有别的选择。
此时手里还有现金的人,不需要判断精确底部,也能以明显低于内在价值的价格增加优质仓位。
满仓的人即使看见低估,也只能看着;留有现金的人得到的不仅是买入机会,还包括一种可以独立于群体情绪做决定的从容。
长期看,这种从容本身就是稀缺品。
比例上,常见的参考是留一成现金,但不必把10%当成铁律。承受力强的投资者可以收缩到5%,偏保守的可以放宽到15%,关键是事先设定并执行。
10%的合理性在于两头都不过分:长期上涨时,它造成的机会成本有限;深度低估出现时,它又足以对整体持仓成本产生实际影响。
它更像一条仓位纪律,专门用来拦住“这次不一样”“再不进场就来不及”这类说法。
货币基金、短债、国债逆回购的静态收益不高,但留现金的收益本来就不能只看利息。这笔钱真正的回报,出现在被投入使用的那一天,赚的是那一刻的价格差。
这笔交换并不对称:平时让出的收益算得清,市场失序时换到的定价改善,取决于价格被压到多低。
36万次蒙特卡洛模拟还提供了一个更微妙的视角:分批买入的期望收益并不占优,可在市场持续低迷的阶段,58%的路径跑赢了满仓,净值路径的波动幅度还低10%至15%。
它的价值不在于计算上是否最优,而在于更容易从头执行到尾。
平静时算出正确比例并不难,难的是恐慌袭来时,还能按事先写好的逻辑行事。留出的那部分现金或短债,就是为这种时刻准备的情绪缓冲和行动空间。
回到“现金跑不赢通胀”这句话。单看某个时点,它没有错,但它回答的是一个不够贴近决策的问题。
投资者需要回答的是:愿意让出多少平时收益,来保留价格跌到很低时还能买入的机会。
满仓把“不浪费每一分钱的时间价值”奉为纪律,代价是市场每隔几年给出的低价买入窗口,一次也接不住。
保留一部分现金或短债,并非否认通胀存在,只是承认A股的价格波动有其节奏:平时少赚一点,换的是别人被迫离场时,手里仍然握有的主动权。
【注:市场有风险,投资需谨慎。在任何情况下,本订阅号所载信息或所表述意见仅为观点交流,并不构成对任何人的投资建议。除专门备注外,本文研究数据由同花顺iFinD提供支持】



- 央行发布三季度货政报告,结构性工具再加码
- 三星电子“预计提前一年投产”全新HBM工厂,进一步拉动全球半导体设备成长预期
- 2026世界计算大会即将举办,产业三大发展趋势值得关注
- 传统珠宝消费赛道增长韧性稳固,半导体热管理场景开辟培育钻石第二增长曲线
- 光伏能耗国标落地在即 行业基本面边际改善(附概念股)
- DRAM营收暴增369%,行业景气扩散至半导体设备!国产替代企业迎机遇
- “新一代人机交互入口”,AI眼镜赛道迎来产业、政策、资金“三重共振”
- 涨价潮将至?传意法半导体再发调价函,机构强烈看好半导体国产化机遇(附概念股)
- 六部门发文!加快脑机接口在养老领域应用 场景对接和商业化推进提速(附概念股)
- 物理AI加速落地,苹果披露机器人“大脑”HALO进展,关注减速器、伺服等零部件(附概念股)


