




港股压力何时缓解?
 分享到:


周五收盘,恒生指数跌1.67%,恒生科技跌3.16%,国企指数跌1.57%。大市成交约1750亿港元,恒指收在23608点,恒生科技贴着日内低位收盘。11月5日以来,恒指回撤4.8%,恒生科技回撤8.3%,这轮下跌速度是有点快的。
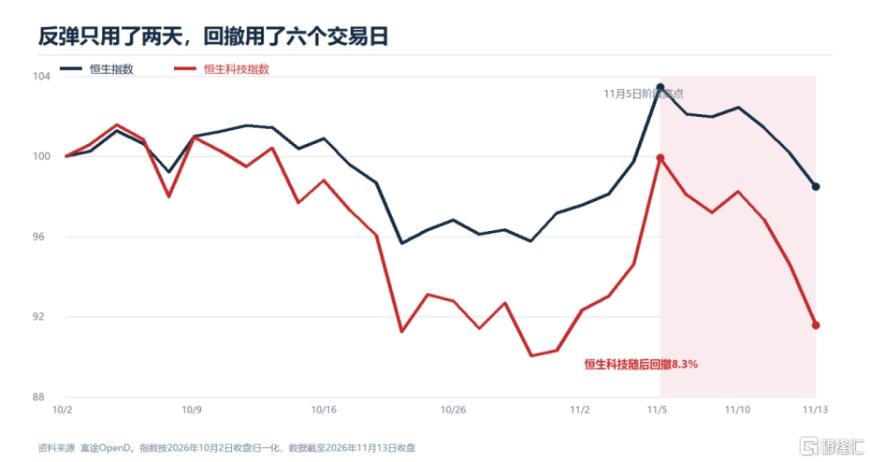
港股从11月5日高点快速回撤,资料来源 富途OpenD
为啥港股的压力看着有点大?
我们先讲一个没人关注的细节。野村11月10日发了篇报告,叫《亚洲洞察:铭记1997——亚洲政策制定者必须尊重不可能三角》,突然开始提1997年的教训,当然他讲的是东南亚。
原因是印度、印尼和菲律宾近期都在花外汇储备守货币,野村担心持续干预会压紧本地流动性,并把利率抬到经济不需要的高度。
其实今年东南亚市场也是持续承压的状态。
对港股也类似,美国通胀偏高时,港元利率本身和美元利率很难脱钩,这种错位长期存在,外部利率一抬头,港股通常先跌了估值再说。
我们看数据,截至11月12日,美国10年期国债收益率已到5%左右,周五亚洲时段一度靠近5.1%。利率每往上抬一点,互联网、软件、生物科技这些远期现金流占比高的资产,都要重新算一遍现值。
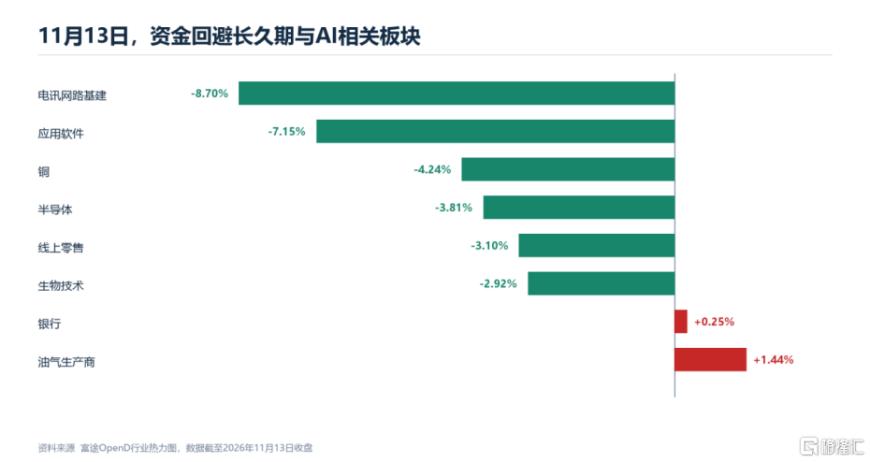
11月13日行业表现分化。资料来源 富途OpenD
大量小票缺少承接,指数权重中的油气和银行只能托住指数的一角,体感自然比1.67%的恒指跌幅更冷。
眼下市场更接近利率预期冲击,海外投资者要求更高的回报率,港股成交又承接着新股和再融资供给,有限的增量资金只能集中在少数有现金流的公司。
当然,这个东西的起因,还是在懂王那里——挑起中东战争导致了油价上行。
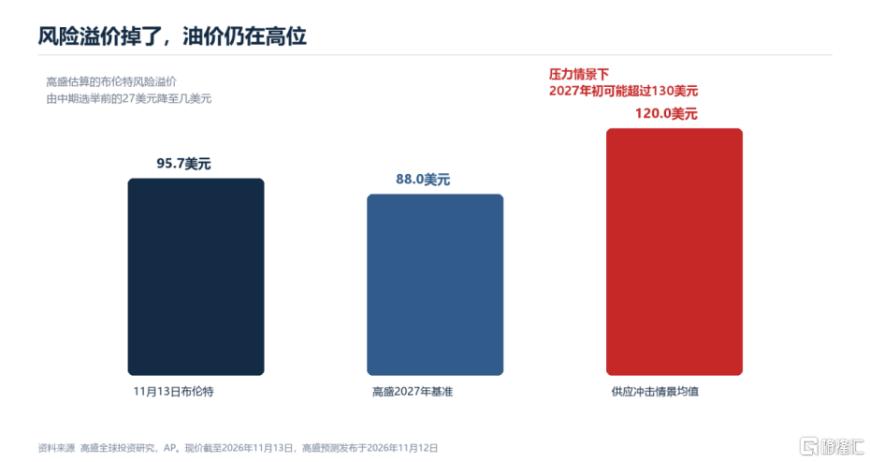
油价高,通胀预期就难降,美联储可以继续加息,美元和美债收益率同步走强,港股科技的估值再被压一遍,油气公司却拿到更好的利润和分红预期,所以周五油气生产商逆势上涨,某种程度上油气和其他方向是相互对冲的关系。
高盛的基准情景给出2027年布伦特均价88美元。若波斯湾产量比2025年低250万桶一天,2027年初油价可能超过130美元,全年均值约120美元。港股现在交易的是这条尾部风险,不愿把低油价当成理所当然。
炼化环节还在放大这种压力,高盛统计显示,美国汽油收率降至41.9%,同比少4.8个百分点;柴油与航煤收率升到56.2%,同比增加1.9个百分点。炼厂追逐更高的柴油利润,汽油供应反而偏紧,原油回落对终端通胀的帮助就没那么干脆。
另外一条线就是黄仁勋离开英伟达带来的AI情绪冲击,又把这笔折现压力放大了。海外资金先处理最拥挤的仓位,亚洲AI硬件、港股应用软件和互联网平台一起受压。中芯国际盘中一度逆势上行,收盘也只剩下0.8%的跌幅,说明资金还在区分有订单的制造环节与靠远期叙事支撑的公司。
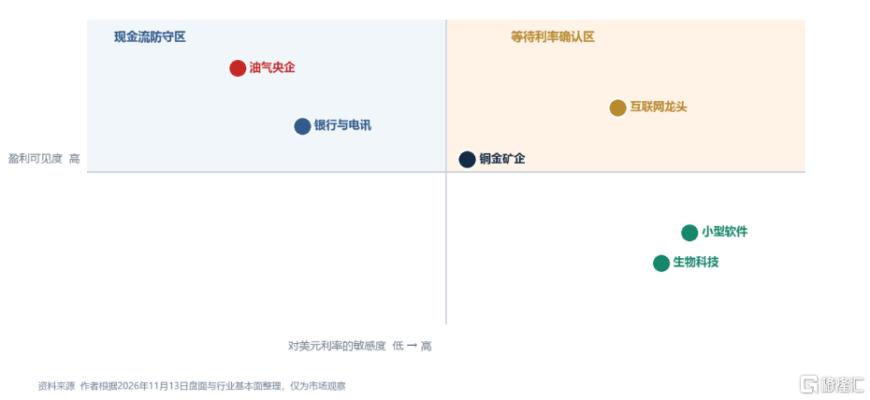
港股现在等两件事,美元利率松一口气,油价别再把通胀顶回去,二是AI这边事件早点定下来,两条同时出现,估值修复才有机会从反抽走成一段持续反转行情。
注:文中所涉行业仅为案例分析,不构成任何投资建议。市场有风险,投资需谨慎。



- 央行发布三季度货政报告,结构性工具再加码
- 三星电子“预计提前一年投产”全新HBM工厂,进一步拉动全球半导体设备成长预期
- 2026世界计算大会即将举办,产业三大发展趋势值得关注
- 传统珠宝消费赛道增长韧性稳固,半导体热管理场景开辟培育钻石第二增长曲线
- 光伏能耗国标落地在即 行业基本面边际改善(附概念股)
- DRAM营收暴增369%,行业景气扩散至半导体设备!国产替代企业迎机遇
- “新一代人机交互入口”,AI眼镜赛道迎来产业、政策、资金“三重共振”
- 涨价潮将至?传意法半导体再发调价函,机构强烈看好半导体国产化机遇(附概念股)
- 六部门发文!加快脑机接口在养老领域应用 场景对接和商业化推进提速(附概念股)
- 物理AI加速落地,苹果披露机器人“大脑”HALO进展,关注减速器、伺服等零部件(附概念股)


