







11月9日早盘,国内二级市场迎来一轮罕见的太空算力概念涨停潮。
祥明智能与信维通信双双强势封住20%涨停板,北交所天力复合大涨16.59%,飞沃科技跟涨超12%;同时,中国卫星、西部材料、顺灏股份、钧达股份及烽火通信等十余只标的集体封板,斯瑞新材与东方日升亦实现大涨。
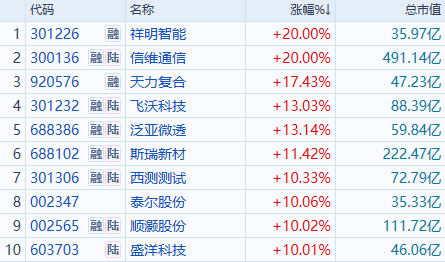
(太空算力概念股表现;同花顺)
在同期上证指数仅微涨0.63%、全市场涨跌家数呈温和分化的背景下,这条细分主线的爆发力度明显大幅领跑大盘。资金之所以选择在此时集体井喷,核心导火索指向了一周后即将上演的关键时间窗口。
美东时间2026年11月13日,SpaceX计划迎来第15次星舰试飞,并首次尝试利用塔架机械臂同时捕捉助推器B22与飞船S42。若此役顺利通关,将标志着轨道级火箭历史上首次实现全箭完整回收。
这场技术极限的试飞,对商业航天产业链具有颠覆性的成本击穿意义。目前猎鹰9号每公斤入轨成本维持在5000美元左右且上面级用完即弃,而星舰的目标直指20至40美元区间,远低于行业公认200至500美元的经济性临界点。
跨越这条生死线之后,将海量算力直接部署至轨道端才具备真正的商业可行性。顺着这条硬核逻辑由下至上拆解,整条产业链的传导弹性与壁垒分布呈现出极其清晰的层次感。
处于最底层的火箭制造环节率先承接发射频次的弹性。以斯瑞新材主营的液体火箭发动机推力室铜合金消耗件为例,上游发射成本一旦击穿临界点,其用量与订单兑现速度将最先受到催化。
向上延伸至卫星平台总装端,航天五院旗下的中国卫星作为唯一的总体平台,在星座规模迎来爆发式扩张时,承担了核心的整星制造与系统集成重任,其百亿级市值龙头的封板也验证了机构资金的配置偏好。
真正构成整条产业链最高壁垒的,则是轨道的算力载荷与星间组网环节。按照专业机构的测算,单星算力架构大致相当于一台配有72颗Rubin GPU的NVL72系统,而最大的卡点在于抗辐射HBM与抗辐射GPU芯片的商用供给,普通地面数据中心芯片根本无法直接上天。
发射频次的跃升直接决定了星座铺开的速度。当前星舰保持着约1.5个月一发的节奏,而作为星座中最大的用电与算力单元,Starmind单星功率高达250千瓦且采用十颗一簇的集群设计。
在星间组网的高速传输方面,Starlink V4单星标配10条10Tbps的激光链路并规划远期扩容至100条,国内100Gbps的星间激光通信也已完成地面验证,直接推升了烽火通信与信维通信的市场估值预期。
能源供给与热控结构同样是关乎生死的技术命题。
三结砷化镓太阳能电池转换效率保持在28%至34%并实现批量供货,乾照光电与钧达股份分别卡位砷化镓太阳能翼与整星叠层路线;而在散热层面,高热流密度的铝箔冷板与全面换代为钛板、背板做到84层正交结构的机柜,则为西部材料、胜宏科技与世运电路创造了增量空间。
在商业运营与智算落地侧,上市公司已开始通过参股加速跑马圈地。顺灏股份通过参股轨道辰光推动辰光一号算力星入轨,佳都科技参股的宇星河则联合布局了规划500P、首期100P的琶洲太空智算中心。
尽管机构乐观测算2027年太空算力租赁年化规模将达411.6亿美元、对应数吉瓦的庞大增量,甚至流传出数百万张太空算力卡的潜在需求预测,但这些数字目前多停留在模型推演阶段。
从政策催化来看,马斯克在巴伦投资大会上透露与英伟达联合研制的首批Starmind将于2027年三季度发射,叠加美国FAA近期推出的商业航天许可改革目标,供给端的政策约束正在显性放松。
13日的星舰试飞无疑是检验这条宏大叙事是否具备现实地基的试金石。火箭回收的成功与否,将进一步决定2027年各项宏伟预测的成立逻辑。



- “金融强国十五五规划”引导金融资源向重大战略倾斜,打开银行成长空间
- 东北三省借赛事建设等契机提前预热今年冰雪旅游 ,三类企业或最受益
- 欧洲资本组团来华扫货 中国创新药迈向海外商业化4.0时代(附概念股)
- AI把短剧单分钟成本降低2-4倍,出海平台与AI制作双龙头受益
- 苹果国行AI正式接入通义千问,端侧AI进入商业化验证阶段
- 国际油价再度拉响警报!布伦特原油逼近100美元,地缘风险溢价重燃(附概念股)
- 山东发布现代海洋产业三年行动计划 多类深海经济头部企业受益
- 中际旭创“部分客户1.6T需求有所增加”,国产CPO的全球市场份额或持续提升
- 国际金价重返4000美元 多重利好共振下黄金迎来反弹(附概念股)
- 《影之刃零》72小时销量破400万份,精品游戏进入黄金发展期


