




安达智能净利润“膝盖斩”,股价破发超4成,中金公司拿走8200万保荐承销费
 分享到:


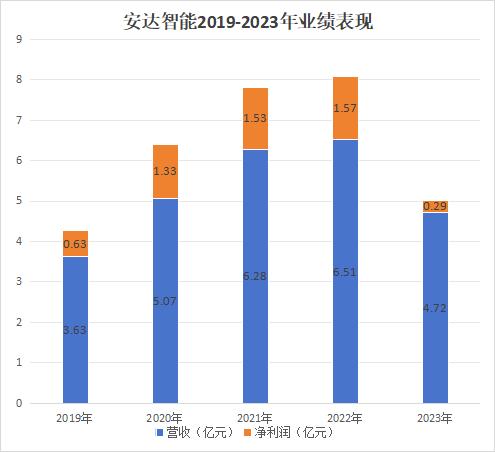
3月28日消息 昨日晚间,安达智能发布2023年年报,2023年公司实现公司实现营业收入 47,240.84 万元,较上年同期下降 27.47%;实现归属于母公司所有者的净利润 2,916.70 万元,较上年同期下降 81.44%。此外,安达智能宣布拟向全体股东每10股派发现金红利1.5元 (含税),以此计算拟合计派发现金红利12,121,212元(含税)。
安达智能主营业务为部品研发、流体控制设备、等离子设备、固化及智能组装设备等智能制造装备的研发、生产、销售及技术服务。产品可广泛运用于消费电子、汽车电子、新能源、半导体、智能家居、医疗等多领域电子产品的智能生产制造。
安达智能于2022年4月15日在上交所科创板上市,发行价格为60.55元/股。市盈率为 39.59 倍。最终IPO募集资金总额为122,323.23 万元。 中金公司为其独家保荐人,保荐及承销费用 承销费及保荐费8,266.63万元。
上市之前,安达智能业绩表现相对稳健。营业收入由2018年的4.48亿元增长至2021年6.28亿元,年复合增长率为11.94%;归母净利润由2018年的1.31亿元增长至2021年的1.53亿元,年复合增长率为5.3%。上市当年,其营收依然稳健增长至6.51亿元,归母净利润增长至1.57亿元。
不过,安达智能存在着对苹果产业链依赖的情形。上市公告书显示,2018 年度、2019 年度、2020 年度和 2021 年上半年,苹果公司直接采购和苹果公司指定 EMS 厂商采购的金额占发行人主营业务收入的比例分别为69.38%、51.44%、60.65%和 60.46%,均在 50%以上。因此,2023年以来,其业绩表现因苹果及其产业链的产品出货及验收减少导致营业收入下降,且受产品结构影响公司整体毛利率下降。
面对市场考验,安达智能在在继续稳固消费电子领域应用优势的同时,加大了汽车电子、新能源、半导体等领域的投入,引入优秀销售团队和大量高端研发人才。 财报显示,2023年安达智能管理费用5,721.39 万元,较上年同期增加0.10%;销售费用13,089.03 万元,较上年同期增加15.13%;研发费用10,025.42 万元,较上年同期增长34.90%。
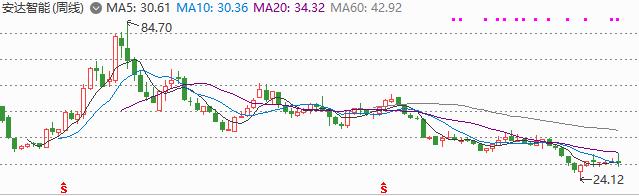
安达智能的股价表现也能看出其作为“果链”企业的被动。上市当日,其股价便跌破发行价,当日下跌23.25%,收盘价报44.96元/股。2022年6月-9月,其股价曾迎来4个月的上涨行情,但达到83.89元的高点后便戛然而止。截至3月28日收盘,安达智能股价报30.28元/股,复权后较发行价已破发42.5%。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


