


摘要
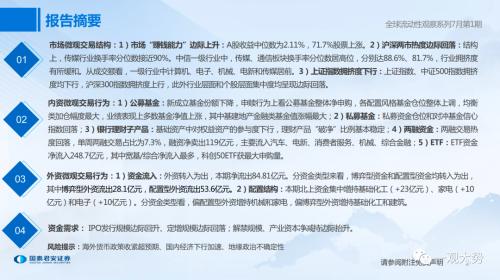
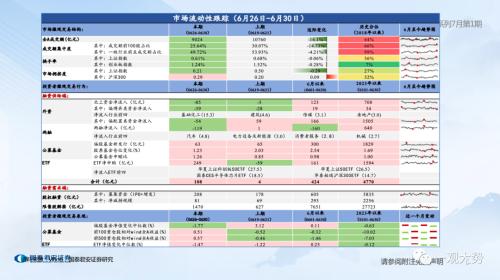
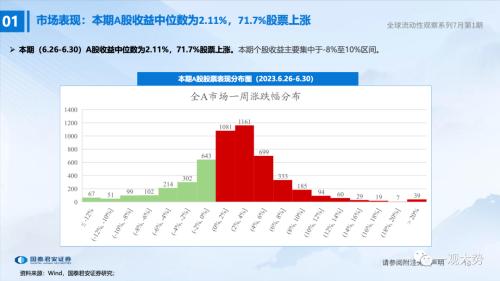
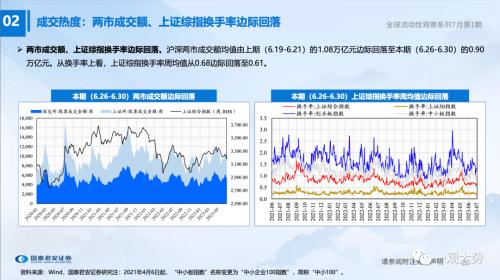
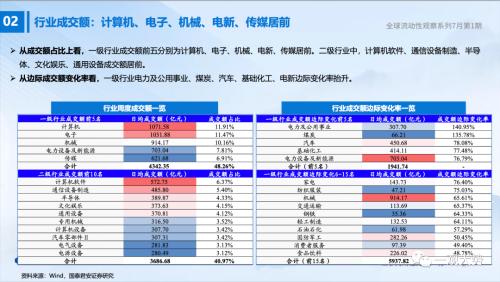
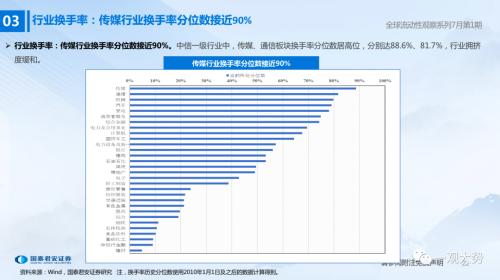
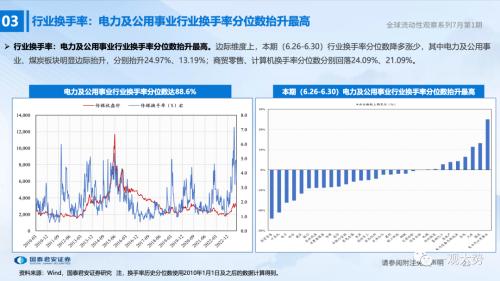
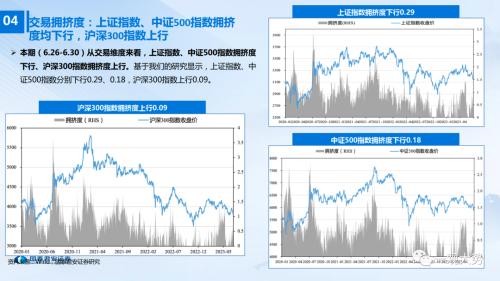
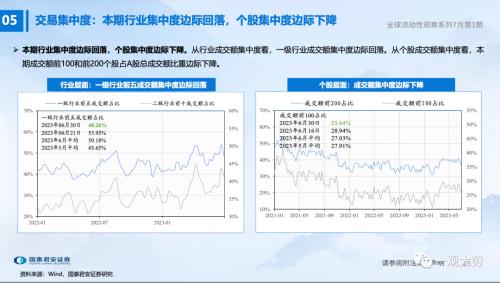
市场微观交易结构:1)市场“赚钱能力”边际上升:A股收益中位数为2.11%,71.7%股票上涨。2)沪深两市热度边际回落:结构上,传媒行业换手率分位数接近90%。中信一级行业中,传媒、通信板块换手率分位数居高位,分别达88.6%、81.7%,行业拥挤度有所缓和。从成交额看,一级行业中计算机、电子、机械、电新和传媒居前。3)上证指数拥挤度下行:上证指数、中证500指数拥挤度均下行,沪深300指数拥挤度上行,此外行业层面和个股层面集中度均呈现边际回落。
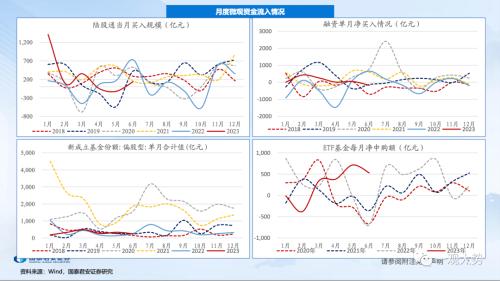
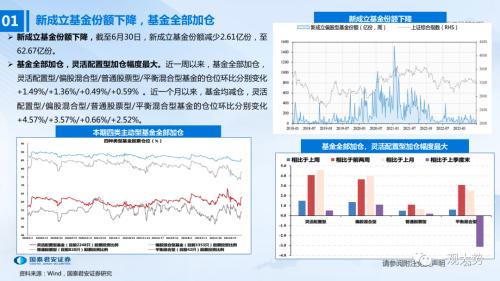
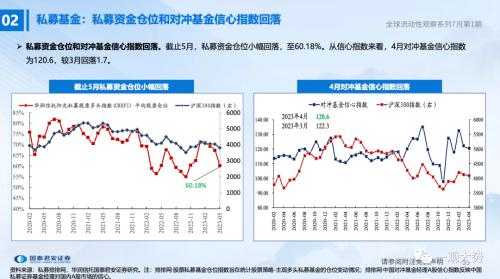
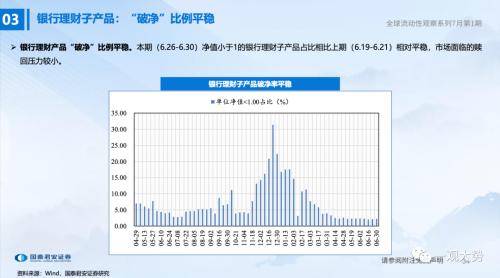
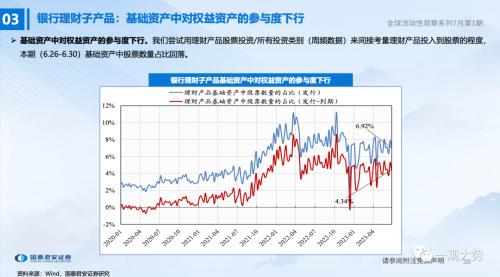
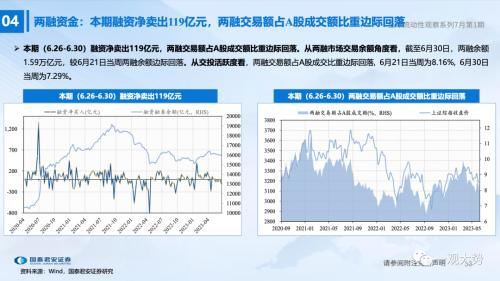
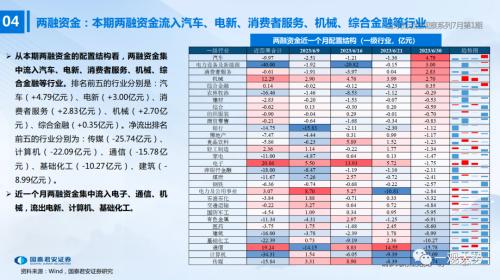
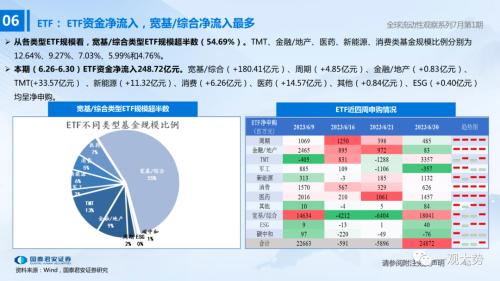
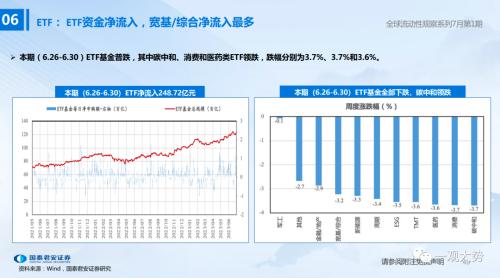
内资微观交易行为:1)公募基金:新成立基金份额下降,申赎行为上看公募基金整体净申购,各配置风格基金仓位整体上调,均衡类加仓幅度最大,业绩表现上多数基金净值上涨,其中基建地产金融类基金值涨幅最大;2)私募基金:私募资金仓位和对冲基金信心指数回落;3)银行理财子产品:基础资产中对权益资产的参与度下行,理财产品“破净”比例基本稳定;4)两融资金:两融交易热度回落,单周两融交易占比为7.3%,融资净卖出119亿元,主要流入汽车、电新、消费者服务、机械、综合金融;5)ETF:ETF资金净流入248.7亿元,其中宽基/综合净流入最多,科创50ETF获最大申购量。
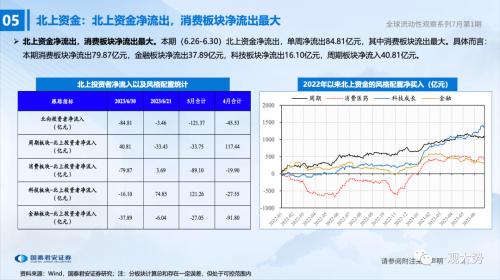
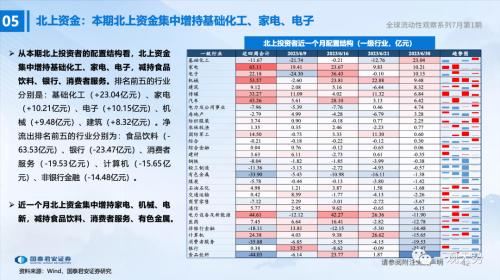
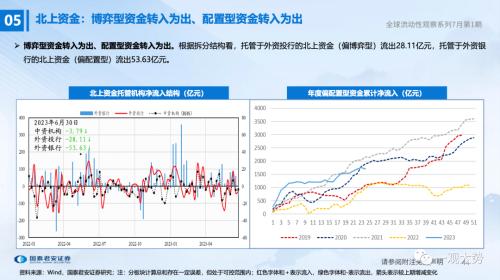
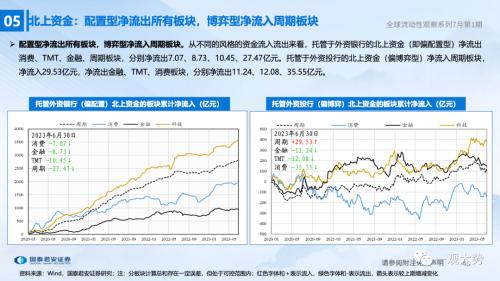
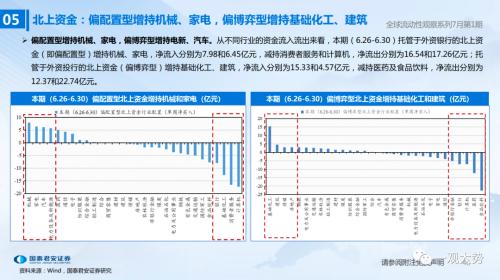
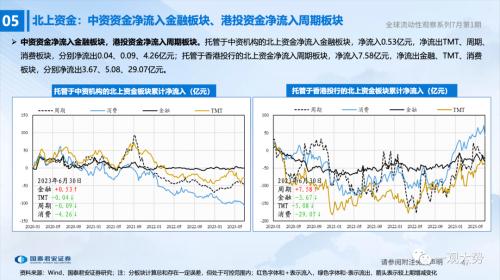
外资微观交易行为:1)资金流入:外资转入为出,本期净流出84.81亿元。分资金类型来看,博弈型资金和配置型资金均转入为出,其中博弈型外资流出28.1亿元,配置型外资流出53.6亿元。2)配置结构:本期北上资金集中增持基础化工(+23亿元)、家电(+10亿元)和电子(+10亿元)。分资金类型看,偏配置型外资增持机械和家电,偏博弈型外资增持基础化工和建筑。
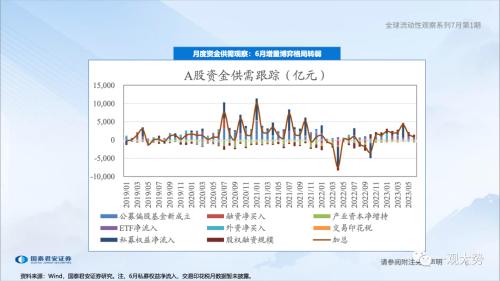
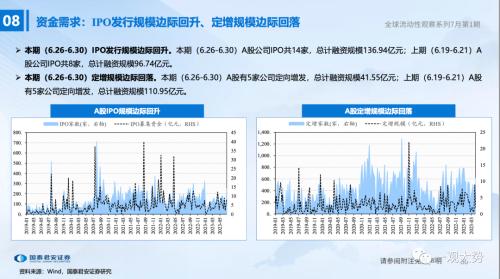
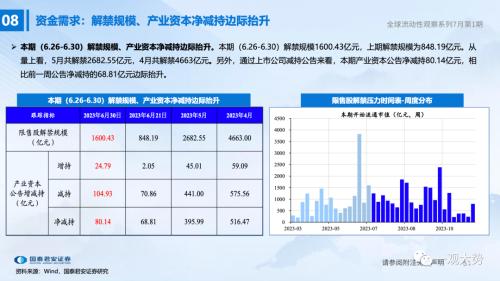
资金需求:IPO发行规模边际回升、定增规模边际回落;解禁规模、产业资本净减持边际抬升。
风险提示:海外货币政策收紧超预期、国内经济下行加速、地缘政治不确定性



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


