

老牌纺织企业彩蝶实业发行价19.85元/股,杭叉控股网下报出61.87元/股最高价
 分享到:


日前,浙江彩蝶实业股份有限公司(简称“彩蝶实业”)披露了发行公告,确定上交所主板上市发行价19.85元/股,发行市盈率22.99倍,而该公司所在行业最近一个月平均静态市盈率为18.77倍。
彩蝶实业保荐机构、主承销商为国信证券。网下询价期间,上交所业务管理系统平台收到2407家网下投资者管理的1.23万个配售对象的初步询价报价信息,报价区间为11.98元/股-61.87元/股。
报价信息表显示,一名自然人陈冠宇报出11.98元/股最低价,浙江杭叉控股股份有限公司报出61.87元/股最高价。
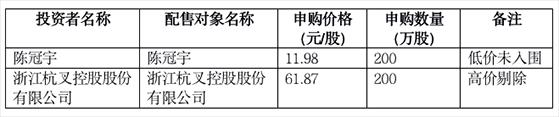
经国信证券核查,60家投资者管理的130个配售对象,因未按要求在规定时间内提供核查材料、为禁止参与配售的关联方,报价已确定为无效报价予以剔除。此外,经彩蝶实业和国信证券协商一致,将拟申购价格高于19.85元/股的配售对象报价进行高价剔除。
剔除无效报价和最高报价部分后,网下全部投资者剩余报价中位数、公募基金报价中位数均为19.85元/股。
彩蝶实业成立于2002年,专注于涤纶面料、无缝成衣和涤纶长丝的研发、生产和销售及染整受托加工业务。若本次发行成功,预计该公司募集资金总额为5.76亿元,较预披露更新版招股书中的5.83亿元募资额减少781万元。
2019-2021年及2022年上半年,彩蝶实业实现的营业收入分别为8.65亿元、6.24亿元、8.3亿元和3.69亿元;实现的归属于母公司所有者净利润分别为0.76亿元、0.93亿元、1.31亿元和0.57亿元。
值得一提的是,彩蝶实业应收账款占比逐年增长。2019年末至2021年末及2022年上半年末,该公司应收账款占流动资产的比重分别为14.02%、17.65%、22.88%和22.9%。
彩蝶实业表示,未来,随着公司业务规模的扩大,如果应收账款余额仍保持较高水平,将给公司带来一定的风险。
关键词阅读:彩蝶实业,发行价



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


