




黄金还在熬,但大资金没松手
 分享到:


最近一段时间,一度跌至一年多以来低点的黄金,又出现了回调。
11月19日,现货黄金收于每盎司3625美元,单日下跌2.66%,创2025年9月以来新低;截至11月20日上午早盘,现货黄金一度跌破3600美元,国内金价盘中触及770元/克。从1月末的年内高点算起,这轮回撤已超过35%。
不少投资者已熬得麻木了:这轮跌势,到底啥时候才是头呢?
01
这轮下跌,跌的是什么
首先,本质不是黄金“变坏了”,而是不同定价力量的此消彼长。
黄金的价格由多重因素共同作用:央行购金和去美元化提供长期支撑,实际利率和美元主导短期波动,资金和情绪则会放大阶段性的涨跌。
过去两年,结构需求与降息预期共振,把金价一路推上历史高位。今年通胀接连超预期,降息预期转向加息,美债收益率重回5%上方、美元走强——这层力量压过了结构层,前期追高的资金顺势撤离,踩踏放大了跌幅。所以跌得急、跌得深,更多是利率重定价叠加获利盘出逃。
近几日的大幅下跌,只是这条主线上最新的一次升级:11月中旬公布的美联储10月会议纪要偏鹰、叠加部分官员主张“12月加息50基点”,10月CPI又超预期,市场对12月加息25基点的概率一度升至约92.7%。
此外,中东局势近期未进一步升级,油价阶段性回落。这个因素更多是扰动而非主因,尚未形成持续通胀驱动。
02
央行等大资金长期支撑仍然没有松动
那么,黄金的长期支撑还在不在呢?
先看一个容易被恐慌盖过的事实:30%上下的回撤,在黄金大牛市里从来不是意外,而是剧本里常有的章节。世界黄金协会《2026年全球黄金市场年中展望》统计,1971年以来,金价在创下历史新高后跌超20%的情形共有8次,平均回撤36%,中位数29%。
从成因看,这轮下跌和2011年之后那种“牛市终结”并不相同。2011年是结构性变化:支撑黄金的理由实实在在变了,金价随后阴跌数年。这一轮的压制来自利率预期反转和交易层面的获利了结,属于周期与情绪的波动;真正托底的那层力量——央行购金——并没有松动。判断这轮像哪一种,不看跌了多少,看的是持有黄金的理由有没有变。
更重要的是,就在金价跌得最凶的10月,央行反而买得更多。国家外汇管理局数据显示,截至10月末,我国黄金储备7830万盎司,环比增加83万盎司,连续第24个月增持;10月单月增持量创下2024年11月重启购金以来的新高,也是连续第8个月加码——这种不计短期价格的配置,正是“长期支撑没有松动”最直接的注脚。
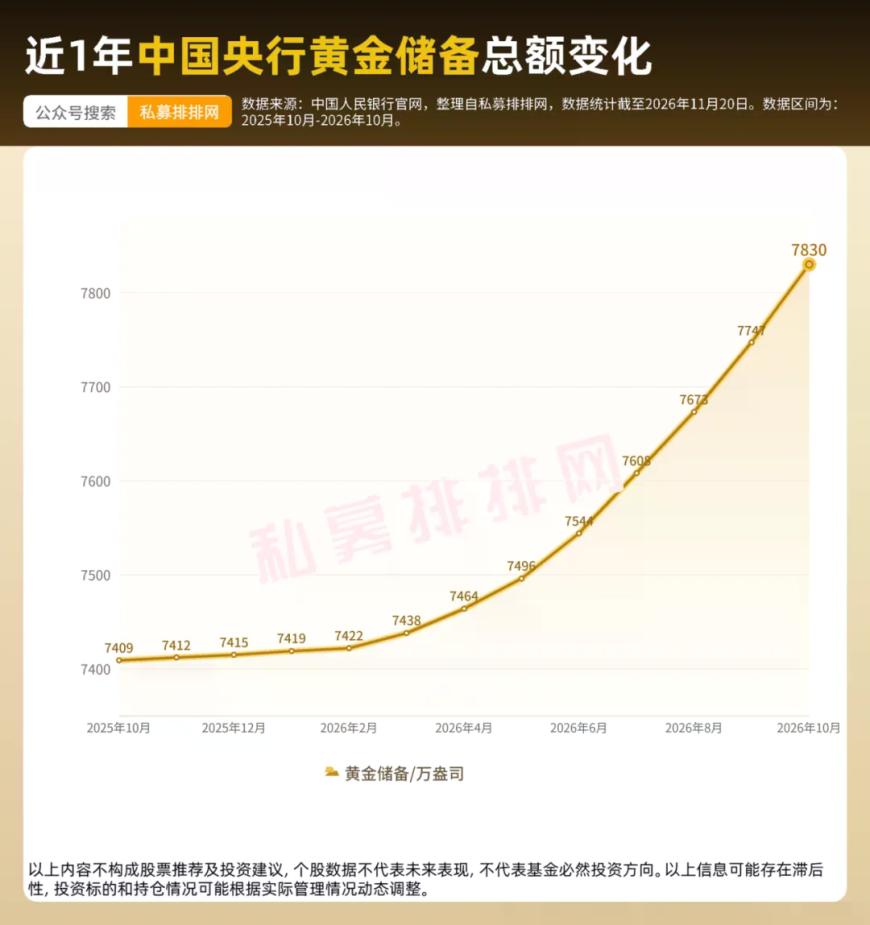
此外,世界黄金协会数据显示,三季度全球央行净购金321吨、同比增长42%,年初至今累计675吨;其中中国央行三季度增持63吨、为最大已披露买家,是2026年全球最活跃的购金央行之一。
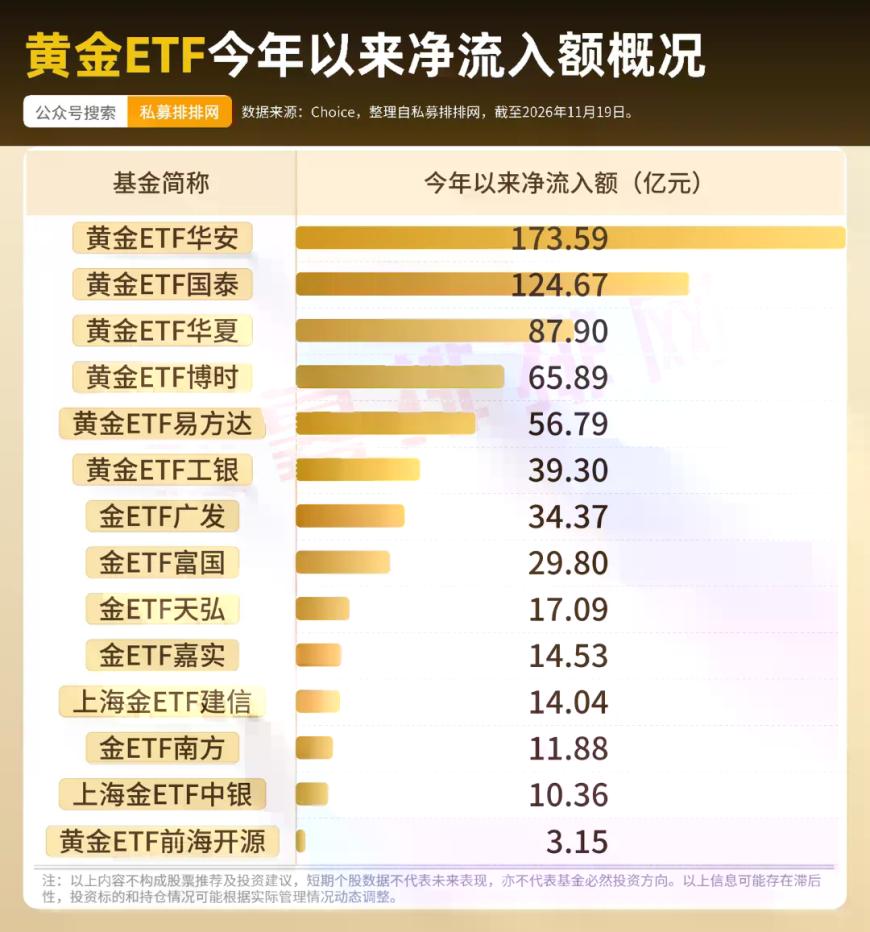
值得注意的是,有投资者看到黄金ETF“规模缩水”以为资金撤离,其实规模=份额×净值,近期缩水主要来自净值下跌,份额层面仍是净流入。从年内看,14只商品型黄金ETF合计净流入超过680亿元,其中华安、国泰、华夏三只就占了近六成。跌的是价格和规模数字,没跌的是资金的配置意愿——这个区别,决定了你看到的是“失血”还是“重定价”。
03
高盛、瑞银等多家外资看好未来走势
综合10月-11月知名外资发布的研报,几家机构不约而同下调短期预期,维持长期看好的判断。
其中,高盛11月内两度下调金价目标:11月5日把2026年底目标从4650美元下调至4150美元,11月16日又把2027年底目标从4800美元下调至4650美元,判断短期在偏鹰政策下金价仍将承压、波动加剧。但它并未看空,反而预计2028年底金价有望重返5600美元——前提是美联储自2027年11月起重启降息、西方ETF需求回流;同时预计2026年至2028年各国央行月均购金约60吨,远高于2022年之前的约17吨,构成价格下方的支撑。
瑞银把本季度目标下调10%至4500美元的同时,维持2027年四季度5000美元的目标,直言“贬值交易逻辑未被推翻,只是被推迟”。
摩根士丹利将黄金列为最看好的大宗商品,基准情景2027年四季度看至5250美元;同时也指出,短期表现仍取决于利率、能源与财政风险的演变路径。
汇丰下调了2026-2027年均价预测,同时维持2028年5200美元、2029年5300美元的长期判断,对长线维持积极态度。
04
接下来怎么办
综合来看,短期弱势格局大概率还会延续,这也是机构较为一致的看法。但我们不猜点位,盯住三个信号:12月议息落地与措辞、通胀数据能否连续回落、美债收益率与美元指数能否从高位转头。
此外,需要分清的是,支撑和上涨是两回事。央行购金提供的是底部支撑,不是上涨引擎。它未必能推动价格立刻转强,却让这轮下跌有了一个边界。就在10月金价跌势加剧时,央行单月增持反而创下重启购金以来的新高。这种不看短期价格的配置,是底部区域一个实实在在的参照。
对持有人来说,与其猜底,不如先确认自己拿的是什么、能拿多久。奔着长期配置来的,眼下的波动放在三五年的维度里,只是过程中的一段;短期进出的资金,在波动率这么高的位置,节奏确实比方向更难把握。把仓位和时间对齐自己的承受力,比预测下个月的价格更实际。
黄金从来不是“买了就涨”的资产,它是组合里的分散器和压舱石——压舱石让船在浪里稳一点,而不是让浪停下来。历史不会简单重复,也不能保证迅速修复,但它至少说明:眼前的煎熬,并不是长期逻辑的终结,只是等待或许还需要时间。



- 蚂蚁数科达成标志性跨国合作,提升国产金融AI产业链受益预期
- 先进封装扩产,本轮行业景气度已从产能利用率修复转向量价齐升
- AI算力芯片迎来风口,多家公司加速布局
- 霍尔木兹海峡油轮触雷爆炸,地缘风险溢价持续发酵(附概念股)
- 供给紧张格局有望延续至2027年, PCB迎来新一轮高景气上行周期
- 广东出台“十五五”数字建设规划,IDC及算力配套板块迎来新机遇
- 能源局发文加快流域水风光一体化发展,优质风光资产迎重估(附概念股)
- 6G迎政策与技术双重催化!八省市协同试点提速 赛道成长空间广阔(附概念股)
- 晶圆代工再度调价预示需求火热,涨价红利或延续至2027年(附概念股)
- 2026-2027冰雪季“消费提前至少一个月”!打开更广阔的市场前景


