




A股开盘:沪指跌0.13%,创业板指跌0.93%,小家电、AI漫剧等板块指数跌幅居前
 分享到:


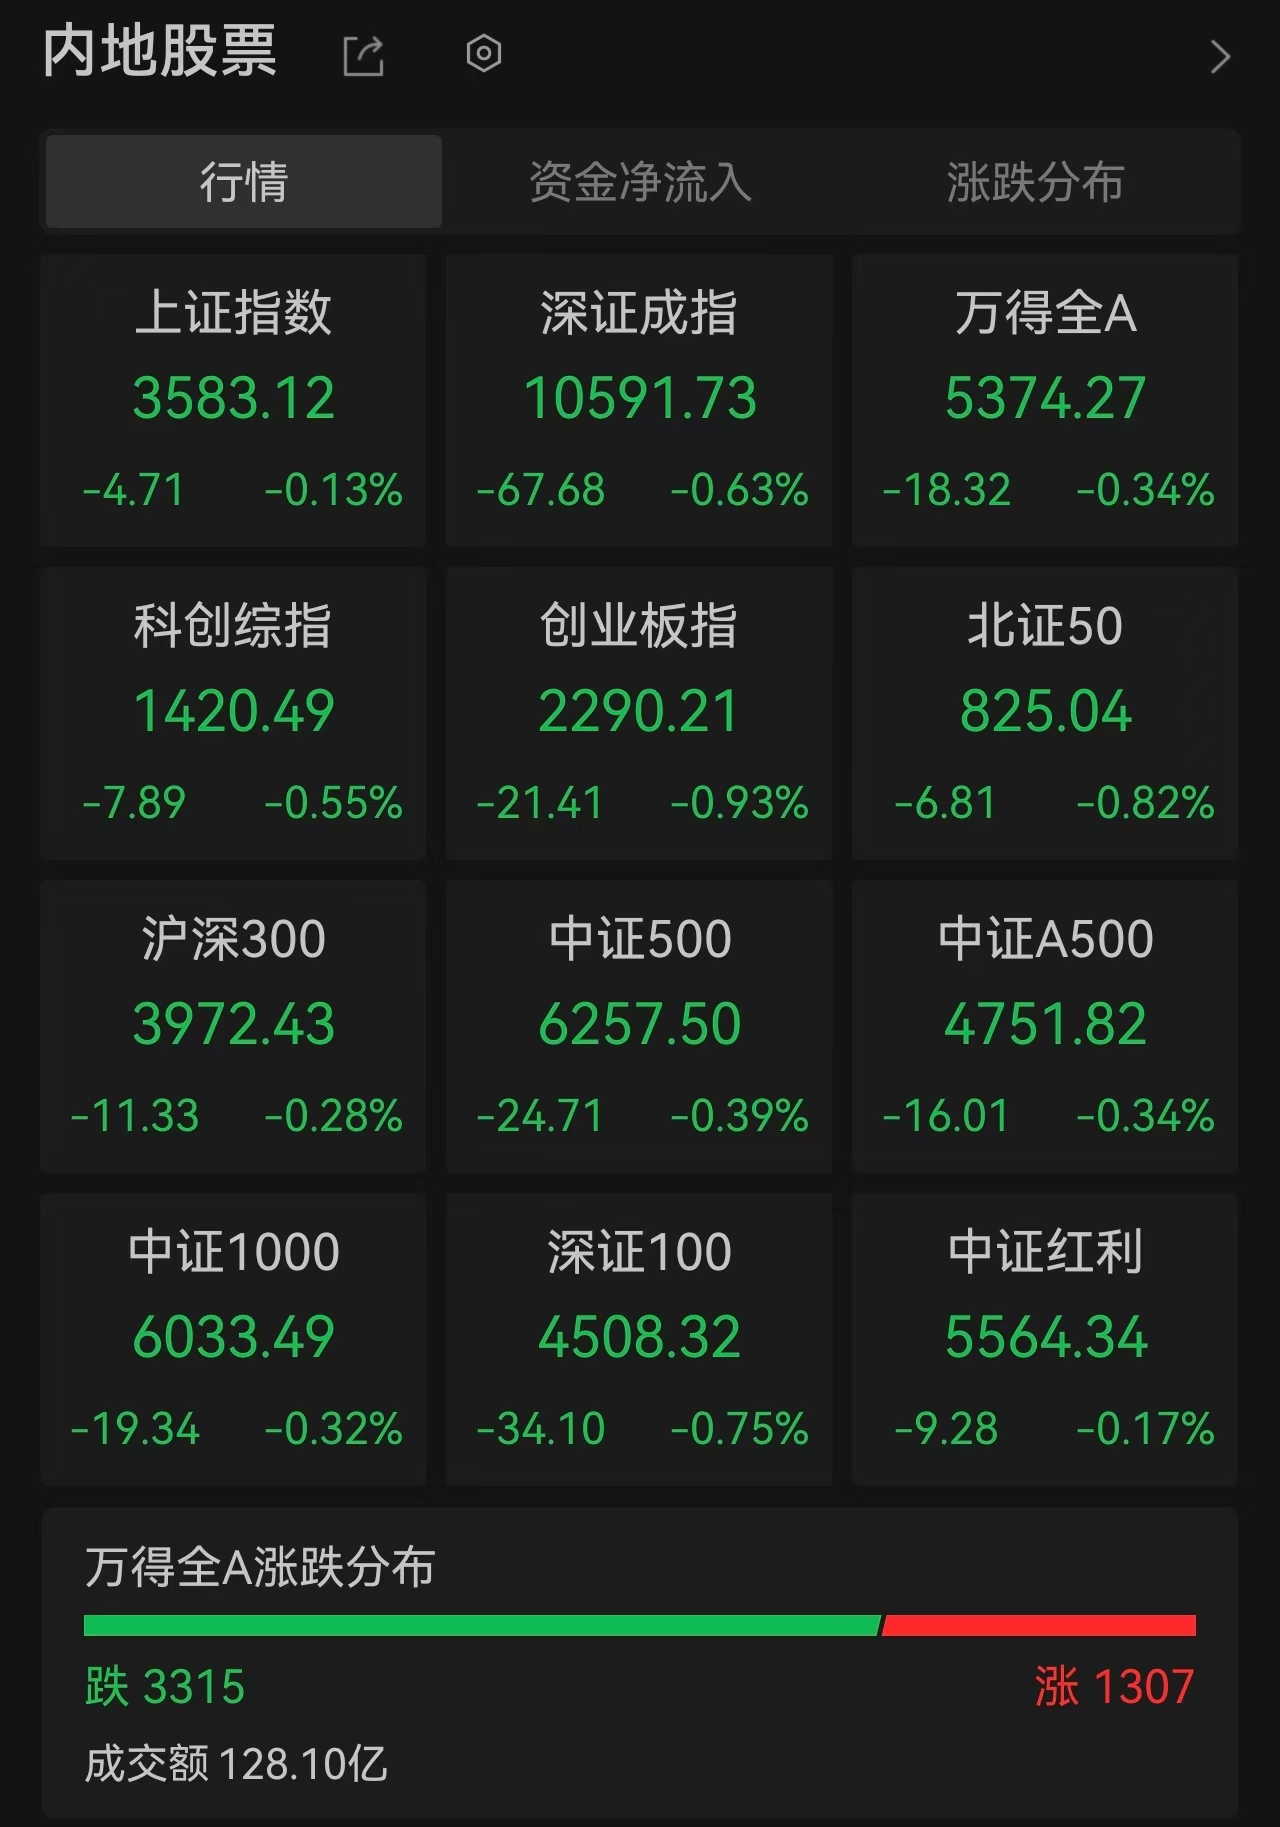
沪指低开0.13%,深成指低开0.63%,创业板指低开0.93%,小家电、AI漫剧等板块指数跌幅居前。
小家电板块低开,九阳股份、小熊电器触及跌停,鸿智科技、北鼎股份、德豪润达、德尔玛、彩虹集团跟跌。AI漫剧概念继续下挫,慈文传媒、横店影视、文投控股、大晟文化3连跌停,金逸影视2连跌停,凯撒文化、吉视传媒跌幅居前。游戏板块延续调整,大晟文化、电魂网络触及跌停,凯撒文化、迅游科技、富春股份、掌趣科技、游族网络跟跌。
算力租赁概念反复活跃,群兴玩具涨停,中嘉博创2连板,利通电子、美利云、宏景科技跟涨。
隔夜美股,标普500指数跌0.23%,报7323.63点,连续五个交易日收低;纳斯达克综合指数涨0.42%,报24429.88点;道琼斯指数跌1.11%,报50198.17点,为6月11日以来的最低收盘价。
费城半导体指数微涨0.1%。AMD涨5.31%,博通涨3.64%,阿斯麦、应用材料涨0.88%;高通跌4.12%,德州仪器跌1.16%,英特尔跌0.91%,ARM跌0.34%。
存储股涨跌不一,希捷科技涨2.28%,西部数据涨1.72%,SK海力士跌0.11%,美光科技跌1%,闪迪跌2.64%。Roundhill Memory ETF涨0.57%。
光通信股多数走低,AAOI跌9.8%,迈威尔科技跌2.15%,Lumentum跌1.59%,CRDO跌0.81%,康宁跌0.31%;ALAB涨2.43%,Coherent涨0.94%。
热门中概股多数走低,纳斯达克中国金龙指数跌1.35%。小马智行跌7.27%,再鼎医药跌6.03%,哔哩哔哩跌4.69%;禾赛涨3.26%,亚玛芬体育涨2.35%。
【今日财经大事】
1、外交部发言人回应英伟达先进芯片管控。法新社记者提问,英伟达的临时CEO称,将不再向中国出货H200芯片。中方对此有何评论?外交部回应,中方此前已经多次阐明在美国输华芯片问题上的原则立场。分析称国产算力替代大势所趋。
2、国家能源局印发《关于加快推动流域水风光一体化发展的指导意见》。到2030年,雅砻江、金沙江上游、澜沧江上游、藏东南(玉察)等流域水风光一体化基地建设取得积极进展,形成一批促进新能源就近就地消纳的“水风光+”新业态新模式。到2035年,水风光一体化发展成为我国水电高质量升级发展的重要方式,流域水风光资源得到更高效能协同开发、更大范围优化配置、更高价值消纳利用。
3、美联储理事沃勒表示,若不释放1月加息的信号,应在12月加息50个基点。美联储将需要动用其他手段来释放对通胀采取更激进应对措施的信号;为降低通胀,美联储可能不得不采取比逆转去年降息更多的措施。分析称,最近美联储十分强势,鹰派味道十足,市场还需要对此充分定价。
4、美国民主党赢得国会两院之后,正在着手准备一项新的联邦许可规则改革,其可能加快对各类能源项目的联邦环境审查,从而使数据中心运营商更容易获得电力。民主党同时希望数据中心在接入电网时支付额外的费用。这可能将颠覆美国数十年以来的电力规则。民主党参议员表示,一旦该法案获得通过,数据中心在电力系统中搭便车的日子就到头了。今后,数据中心在接入电网时,必须自行承担由此产生的额外成本,不能将这些额外开支转嫁给公用事业公司,从而让其他缴费用户来买单。分析称仅联邦层面的电网规则改革,就可能迫使数据中心在未来10年内额外支付350亿美元。此外,如果各州能充分利用该法案中的其他条款,总共可额外收取136亿美元。
5、官方罕见连续辟谣。一是资本辟谣平台开启,称“国常会上有人表态不会再频繁救市了”系谣言。二是证监会火线发声,“要求基金公司上报全部产品AI敞口”信息不属实。呵护市场信号明确。
6、国家队再出手,现身中国巨石、黔源电力。截至11月13日,“国家队”中国国新旗下的国新宏盛持有中国巨石2446.08万股,占公司总股份的比例为0.61%,位列中国巨石第四大股东。除了国新宏盛之外,中国国新旗下的另一个平台国新产业也在积极进场扫货。黔源电力公告称,持股5%以上股东国新产业2026年11月12日至11月17日增持427.568万股,占公司总股本的1%。目前国新产业持有2992.9341万股,占总股本的7%。
7、18日晚间,中际旭创、新易盛、天孚通信三家CPO龙头相继在深交所发布公告,披露近期经营情况、股份回购进展等事项。中际旭创董事长提议回购20亿至40亿元股份,回购股份用于股权激励或员工持股计划及维护公司价值及股东权益。新易盛表示目前不存在需求预期下修或砍单情形 1.6T光模块已进入大规模放量阶段。天孚通信表示截至11月18日累计回购88万股耗资1.08亿元,成交价103.17元/股-150元/股。
【机构观点】
光大证券:短线市场指数或在底部区域反复磨底,反弹主要体现为结构性机会
稳市场政策持续落地之下,机构普遍认为指数已处支撑位与底部蓄势窗口,但量能持续萎缩又制约反弹从结构性向全面性扩散,因此,短线市场指数或在底部区域反复磨底,反弹主要体现为结构性机会。
方向:缩量之下,资金向国产算力相关细分概念、低位的家电出口等消费板块集中。此外,政策驱动的6G概念也有所表现。催化逻辑上,随着英伟达第三财季营收首次突破千亿美元、第四财季指引亦高于市场预期,AI算力产业链高景气度得以验证,重新提振板块信心。而市场整体偏好较低之下,家电、银行、煤炭等业绩稳健、估值或分红优势明显的防御板块也获得配置机会。
中信建投:增量资金入场意愿偏弱,指数短期大幅上行可能性较低
本周后续A股大概率延续震荡筑底、温和修复的运行格局。政策辟谣及时遏制负面情绪扩散,地量成交显示抛压已逐步衰竭,但增量资金入场意愿偏弱,指数短期大幅上行可能性较低。
结构上科技成长仍是资金聚焦主线,算力、半导体等赛道有望维持活跃,整体以结构性行情为主,波动幅度或将随着行情演绎逐步收窄。



- 供给紧张格局有望延续至2027年, PCB迎来新一轮高景气上行周期
- 广东出台“十五五”数字建设规划,IDC及算力配套板块迎来新机遇
- 能源局发文加快流域水风光一体化发展,优质风光资产迎重估(附概念股)
- 6G迎政策与技术双重催化!八省市协同试点提速 赛道成长空间广阔(附概念股)
- 晶圆代工再度调价预示需求火热,涨价红利或延续至2027年(附概念股)
- 2026-2027冰雪季“消费提前至少一个月”!打开更广阔的市场前景
- “网安”事故频发!网安投入已成为保障各行业发展连续性的刚性支出
- 金融行业迎来政策红利!大金融逆势走强,部分金融股股息率超6%
- 10月经济“供强需弱”,新动能方向支撑仍偏强
- 新型储能进入市场化元年,万亿投资盛宴开启


