




中金:推升人民币的资金从何而来?
 分享到:


过去一年多,人民币汇率升值速度较快。
2025年美元走弱,人民币对美元升值4.4%;2026年1-10月,美元指数上涨约3.5%,但人民币对美元仍然升值4.6%。
推动人民币升值的资金从哪里来?市场对结售汇顺差扩大有多种解释,如历史贸易顺差集中回流、中外资产相对吸引力变化、出口强劲带动经常账户顺差扩大等。
这些解释是否准确、哪一个是主要矛盾?是否还有被遗漏但解释力较强的因素?结售汇顺差会维持在高位吗?这是本文要回答的问题。
结售汇的三层次分析框架
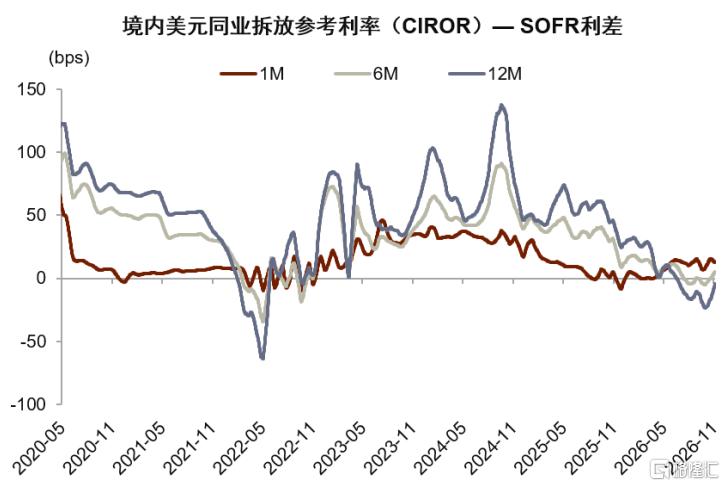
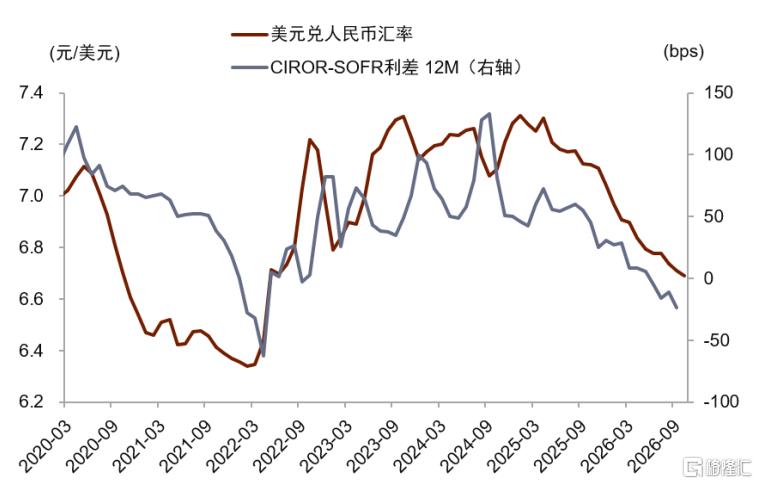
结售汇顺差处于较高位置、境内美元流动性供给充裕,是过去一年多人民币升值的背景。2025年,银行代客净结汇总计2340亿美元,同比增加3450亿美元;2026年1-9月净结汇4600亿美元,同比增加2270亿美元。境内美元同业拆放利率(CIROR)与SOFR利差自2025年二季度以来趋势下行,2026年7月起6M、12M利差已转负。
图表1:我国境内美元供给充裕,CIROR与SOFR利差趋势下行
资料来源:Wind,中金公司研究部
图表2:境内美元供给充裕通常对应人民币升值
资料来源:Wind,中金公司研究部
历史上,结售汇顺差与人民币汇率的同比变化相关性很强。结售汇顺差本身对人民币汇率绝对水平的指示意义不强,2018年至今,人民币汇率对结售汇顺差的线性回归R方只有0.13,但人民币汇率同比对结售汇顺差同比的线性回归R方为0.50。
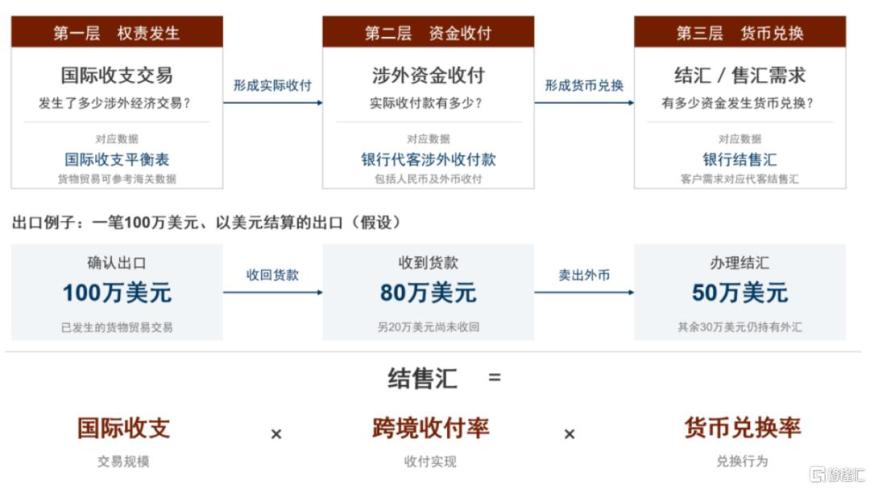
我们从国际收支平衡表和银行结售汇统计出发,构建一个结售汇的三层次分析框架:权责发生—资金收付—货币兑换。例如,企业出口货物确认100万美元收入,是“权责发生”环节,对应国际收支平衡表下的涉外交易;企业国内账户实际收到80万美元货款,是“资金收付”环节,对应银行代客收付外币;企业将其中50万美元兑换成人民币,是“货币兑换”环节,对应银行代客结售汇。用数学公式表示,就是:
结售汇金额国际收支跨境收付率货币兑换率
公式中,“国际收支”对应权责发生环节,在上述例子中是企业出口货物确认的100万美元收入。“跨境收付率”是银行代客收付外币占国际收支的比例(80万美元/100万美元=80%),“货币兑换率”是银行代客结售汇占代客收付外币的比例(50万美元/80万美元=62.5%)。
图表3:结售汇的三层次分析框架
资料来源:中金公司研究部
这一分析框架的价值在于,它不但能把市场上流行的各种解释对应到可观测、可检验的变量上,还能帮助我们寻找被市场遗漏的因素。市场对顺差扩大的解释大体有三类:
一是历史积累的贸易顺差集中回流和结汇。过去几年留存境外的贸易顺差若在今年加速汇回,应体现为经常账户结汇的跨境收付率和货币兑换率对整体结售汇顺差的贡献上升。
二是海外需求增加或中国技术进步,出口增加带动经常账户收入上升。今年1-10月我国出口、进口累计同比增速分别为23%、29%,均处于历史较高水平,因此观察的重点应是经常账户顺差而不仅仅是收入。这一假设对应的是经常账户结售汇中“国际收支”对整体结售汇顺差的贡献上升。
三是中外资产的相对吸引力发生变化。若海内外资金系统性增配中国资产,应体现为资本与金融账户净结汇对结售汇顺差的贡献上升。
结售汇顺差为何扩大?
利用上述框架逐一检验,“历史贸易顺差回流结汇”“中外资产相对吸引力发生变化”难以充分解释近期结售汇顺差的扩大。经常账户顺差仍然是我国结售汇顺差的主要支撑之一,同时,有一个被市场遗漏的重要支撑因素是“相同对外付款规模下购汇率降低”。
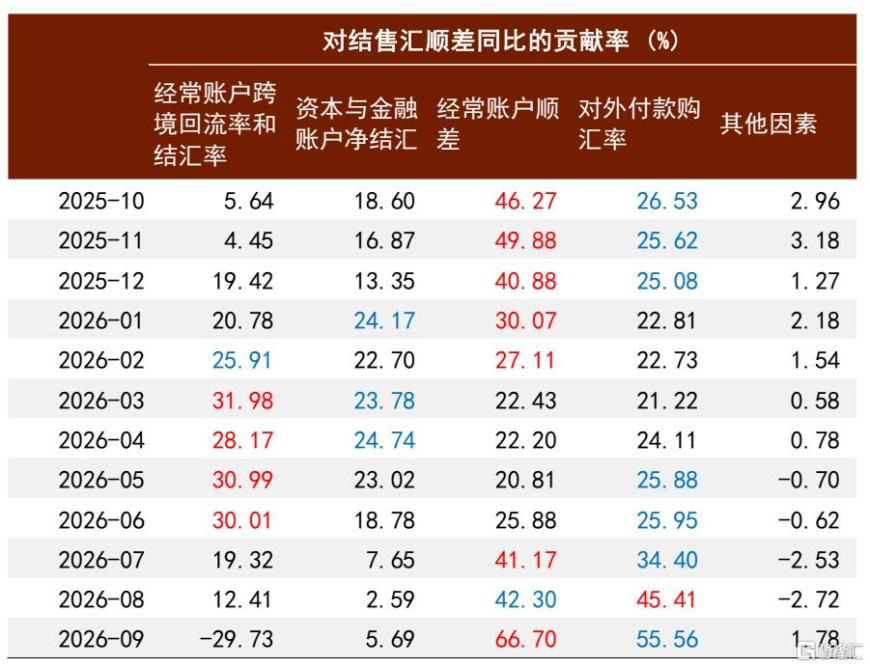
历史积累的贸易顺差集中回流和结汇?贡献已经收窄,难以解释三季度以来的顺差扩张。过去几年留存境外的贸易顺差若在今年加速回流、结汇,可能推动结售汇顺差扩大,经常账户结汇的跨境收付率和货币兑换率对整体结售汇顺差的贡献应该上升。然而,我们的测算显示,2025年12月-2026年6月,经常账户跨境回流率和结汇率同比对结售汇顺差同比的平均贡献率在27%左右,但7-8月回落至20%以下,9月平均贡献率转负。
图表4:经常账户跨境回流率和结汇率对结售汇顺差同比的贡献已有所下降
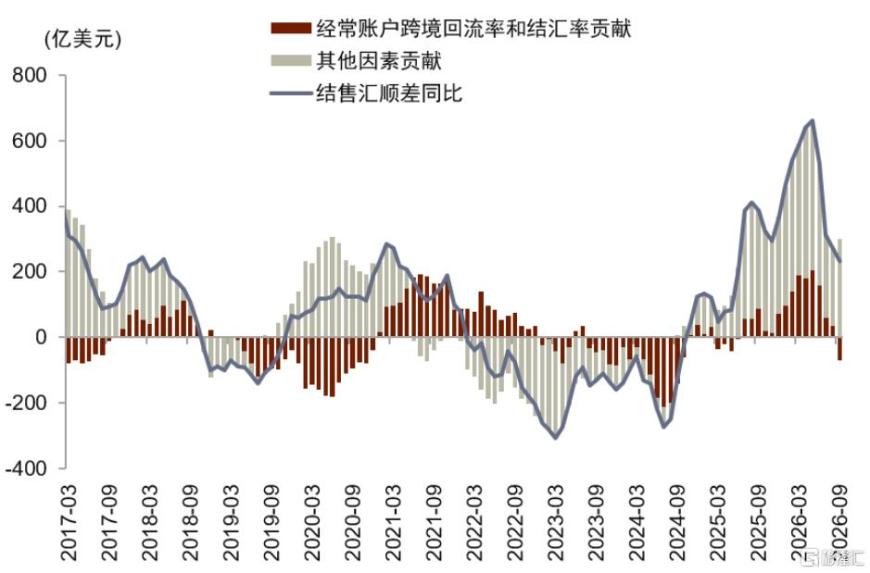
注:所有数据取6个月移动平均。经常账户跨境回流率=经常账户涉外收款/经常账户收入,经常账户结汇率=经常账户结汇/经常账户涉外收款资料来源:Wind,中金公司研究部
历年贸易顺差积累的对外资产回流难以持续支撑结售汇顺差扩大,更深层次的原因在于私人部门海外资产配置仍有提升空间。截至2026年二季度,中国大陆私人部门海外总资产约占GDP的40%,低于德国(313%)、日本(233%)、美国(143%)、韩国(119%)等发达经济体;且近一半对外证券投资集中于中国香港,若除去对中国香港的证券投资,中国大陆私人部门海外总资产仅占GDP的35%。
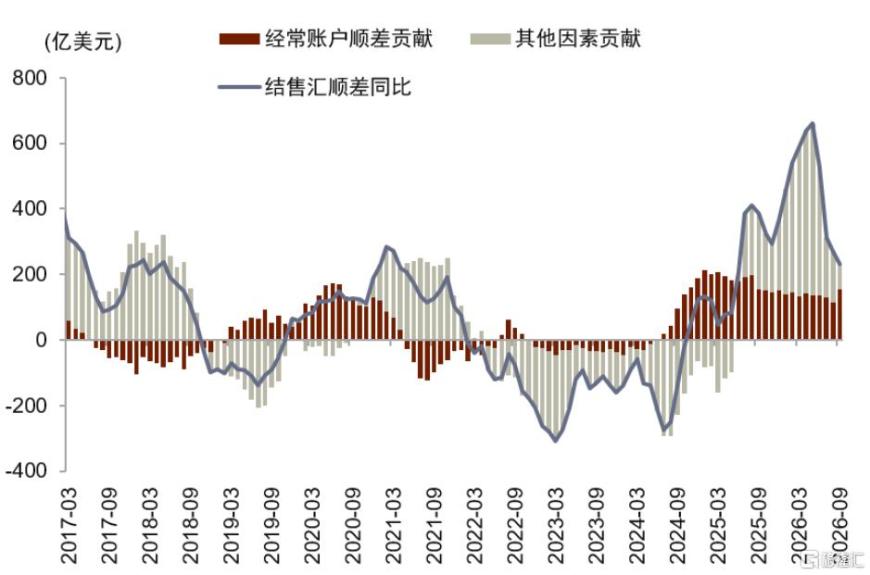
出口强劲带动经常账户顺差增加?这一因素对结售汇顺差确有贡献。过去一年多,海外AI资本开支热潮支撑我国出口。今年1-10月我国出口(美元计价,下同)累计同比上升23%,进口累计同比上升29%,净出口累计同比增速为8.8%,同时服务贸易逆差小幅收窄,货物和服务贸易合计顺差同比增量扩大。我们测算,二季度经常账户顺差对结售汇顺差同比的贡献在20%左右,三季度扩大至50%。
图表5:经常账户顺差对结售汇顺差同比的贡献有所上升
注:所有数据取6个月移动平均资料来源:Wind,中金公司研究部
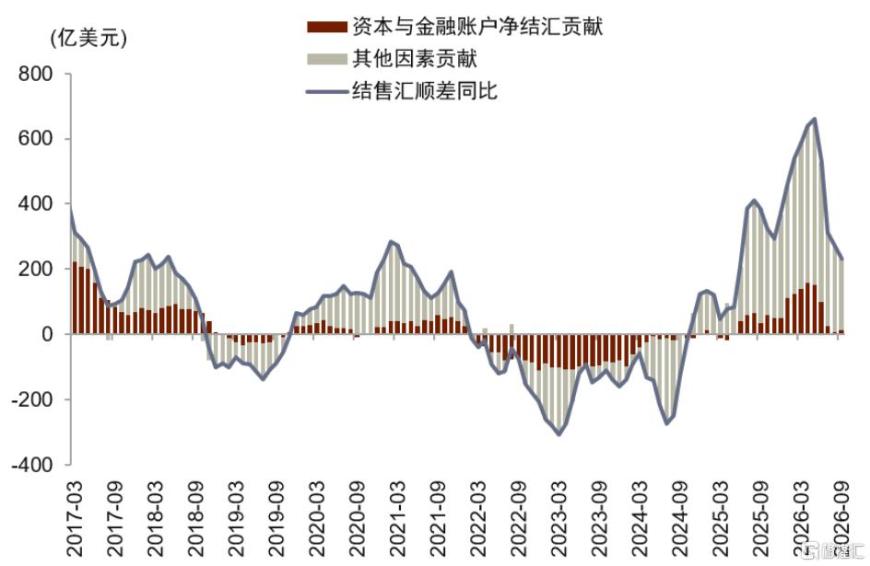
中外资产相对吸引力变化?这一因素对三季度以来结售汇顺差的解释力不强。2026年1-6月,资本与金融账户净结汇(6MMA)转正,该因素对结售汇顺差同比的贡献幅度达到23%左右。7-9月资本与金融账户净结汇收窄,这一因素对结售汇顺差同比的贡献降到5%左右,但这一时期,结售汇顺差同比仍在较高位置。
图表6:资本与金融账户净结汇收窄,对结售汇顺差同比的贡献消退
注:所有数据取6个月移动平均资料来源:Wind,中金公司研究部
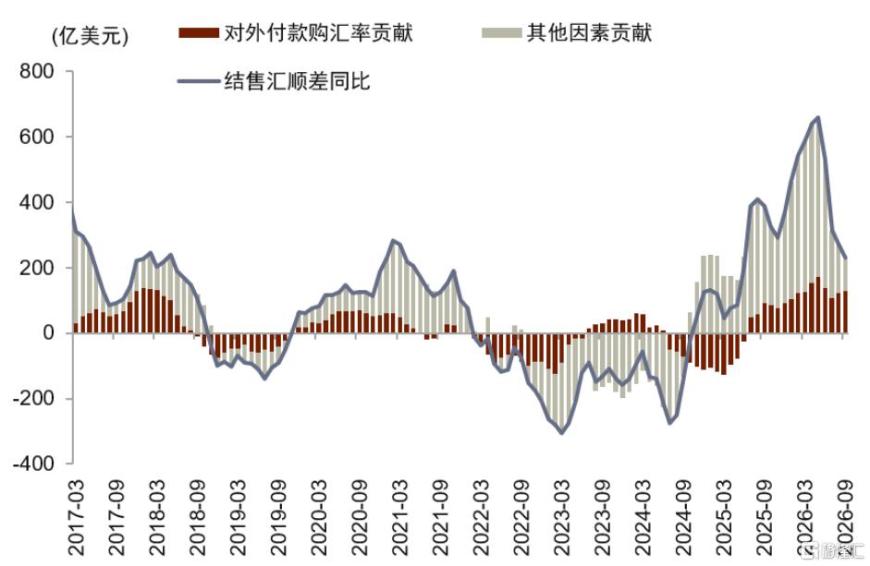
我们的测算显示,市场通常遗漏的一个因素——同等对外付款规模下购汇率降低,对结售汇顺差同比的贡献不断扩大。今年1-6月,银行代客售汇占代客涉外付款的比例(付汇购汇率)下降对结售汇顺差同比的贡献约24%,7月升至34%,8-9月进一步升至56%。三季度以来顺差同比走高,最主要的边际驱动不是结汇增加,而是售汇减少:企业对外付款时更少向银行购汇,更多动用持有的外汇存货。
图表7:对外付款购汇率下降已成为结售汇顺差同比的重要支撑
注:所有数据取6个月移动平均资料来源:Wind,中金公司研究部
图表8:不同因素对结售汇顺差同比的贡献率
注:所有数据取6个月移动平均。每月对结售汇顺差同比贡献度最大的因素以红色表示,贡献度第二大的因素以蓝色表示资料来源:Wind,中金公司研究部
当前,付汇购汇率下降和经常账户顺差扩大共同构成结售汇顺差同比的主要支撑。2025年三季度至今,结售汇顺差从月均150亿美元扩大至500亿美元左右。我们测算,去年四季度至今年2月,结售汇顺差同比主要受经常账户顺差和购汇率支撑;3-4月转向经常账户回流率和结汇率、以及资本账户净结汇;5-9月购汇率和经常账户顺差逐步成为主要贡献因素。
购汇率是否将持续下降?
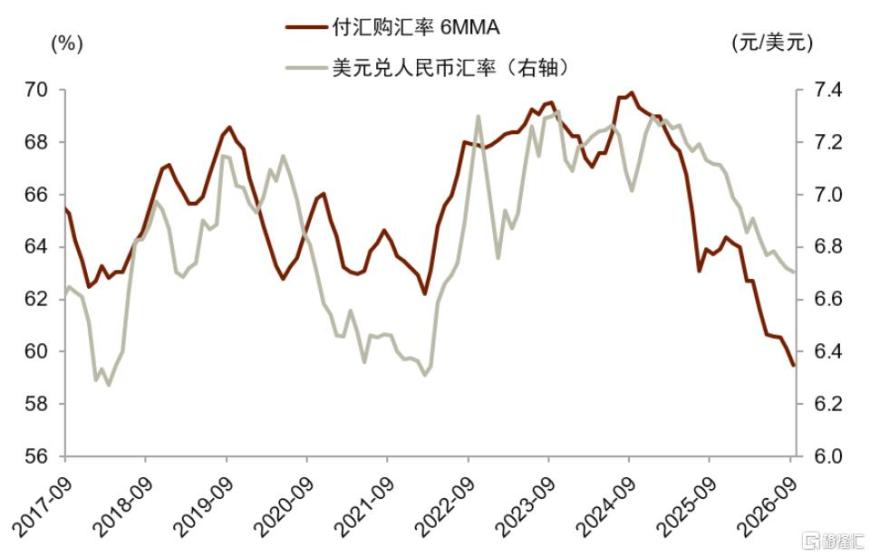
购汇率已经降至多年来新低,主要反映出较强的人民币升值预期,这一预期强度与2011-2014年中国国际收支双顺差时的水平接近。购汇率自2024年四季度起趋势下行,截至今年9月已降至59.4%,几乎是811汇改后的最低值。2010年以来,购汇率(6MMA)仅在2011年初和2013年上半年低于60%。当时我国的宏观环境是,经常账户和资本账户双顺差,央行外汇占款快速增加。
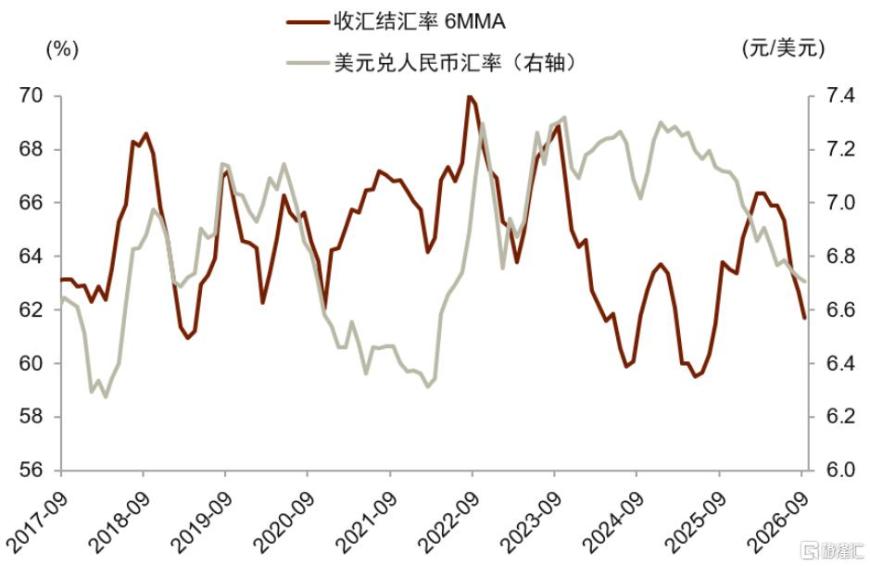
从历史上看,购汇率的顺周期性比较强(即预计人民币升值时,购汇率会下降),购汇率下行主要反映企业和居民对人民币继续升值有较强预期、推迟了购汇用于对外支付和配置外币资产的需求。结汇率则没有明显的顺周期性特征(若有,人民币升值时结汇率应上升),今年一季度后,虽然汇率和汇率预期仍在走强,结汇率反而有所下降。
图表9:购汇率的顺周期性比较强
资料来源:Wind,中金公司研究部
图表10:结汇率并没有明显的顺周期性特征
资料来源:Wind,中金公司研究部
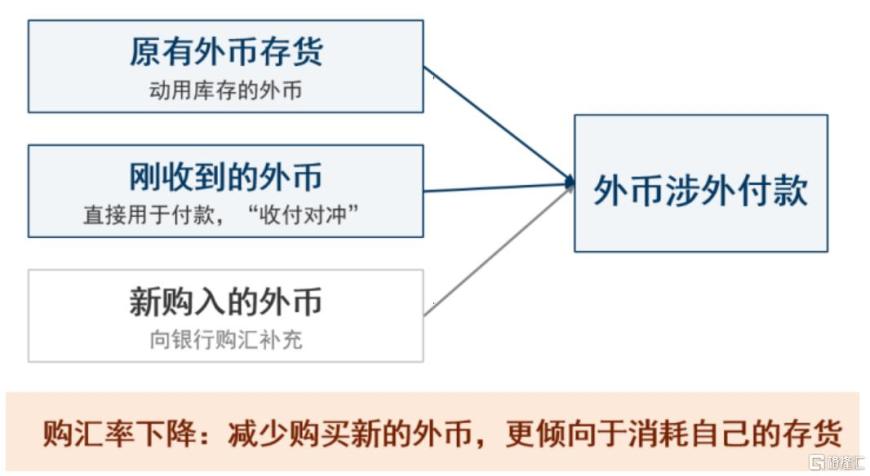
我们认为,购汇率继续大幅下降的空间可能有限,购汇率对结售汇顺差的支撑也可能弱化。一是,在经常账户下,企业有付汇需求时是否购汇是一种“存货”调整行为,而“存货”一般有下限。对外付款时,企业既可以向银行购汇补充头寸,也可以将刚收到的外币直接用于付款(收付对冲),或动用持有的外币存货。考虑到有付汇需求的企业和有创汇能力的企业分别集中于产业链上、下游,互相分散,“收付对冲”渠道或并不普遍,若不向银行购汇,企业大概率动用外币存货。但“存货”有下限:企业需要保留部分外汇维持日常周转。
图表11:减少购汇相当于动用外汇“存货”,购汇率下降有约束
资料来源:中金公司研究部
二是,在资本与金融账户下,企业和居民购汇投资外币资产的需求可能随人民币升值斜率放缓而回升,制约购汇率下行的空间。过去一年,人民币兑美元汇率同比升值幅度从2%左右提高到6%以上、接近历史高点,中美利差基本被人民币对美元升值幅度抹平。
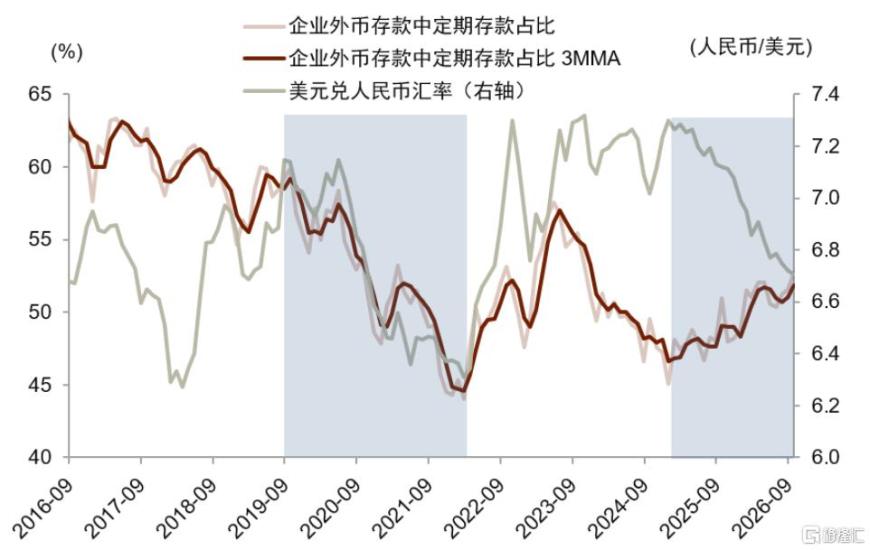
当然,部分投资者负债端也是美元计价,或出于满足美元开支、分散风险等考虑不急于结汇,汇率调整后的票息下降对其投资决策影响有限;叠加近几年居民和企业换汇便利程度提高、持有外汇渠道多元化,虽然人民币对美元升值,但高票息的美元固收资产仍有吸引力,居民和企业外汇存款均出现定期化趋势,与2020年6月-2022年2月那一轮升值周期不同。
图表12:企业外币存款并未随本轮人民币升值而活化…
注:图中蓝色阴影表示人民币汇率近两轮升值的时期资料来源:Wind,中金公司研究部
图表13:…居民外币存款也未活化
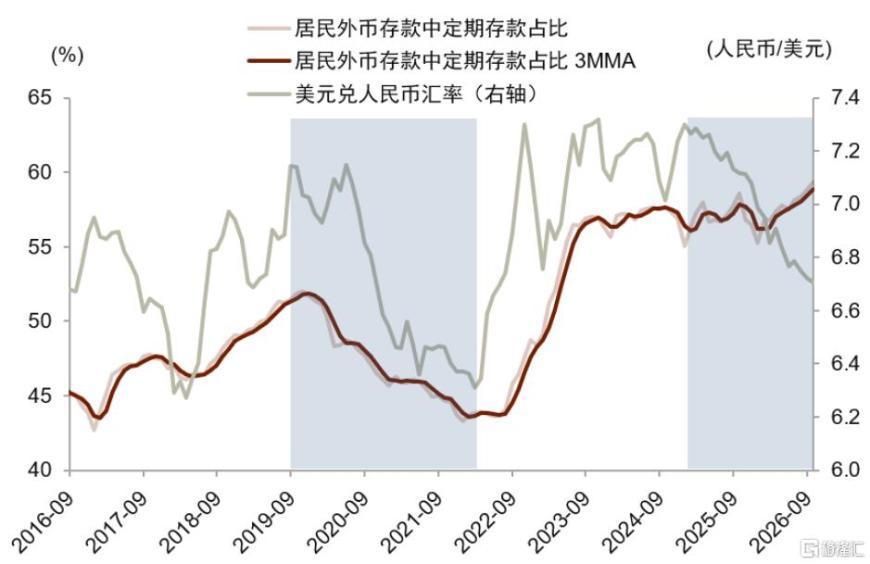
注:图中蓝色阴影表示人民币汇率近两轮升值的时期资料来源:Wind,中金公司研究部
从人民币前两轮升值(2017-18年,2020-22年)来看,不宜线性外推人民币走强的节奏。若中美利差持续较阔,经汇率调整后的美元短久期资产对中国企业和居民的吸引力可能上升,当前居民和企业外汇存款定期化的趋势或继续增强,对购汇率进一步下降形成限制。
外汇衍生品市场对人民币上行的预期一致性似乎较强,一个表现是美元兑人民币隐含波动率创新低。隐含波动率由期权价格反推,代表市场对未来汇率波动的预期。811汇改后,人民币汇率双向波动、汇率弹性增强,隐含波动率中枢较汇改前明显提升。然而,当前1个月和1年期美元兑人民币隐含波动率已经降至811汇改前的水平,显示市场对人民币上行的预期比较一致。
图表14:人民币隐含波动率创新低
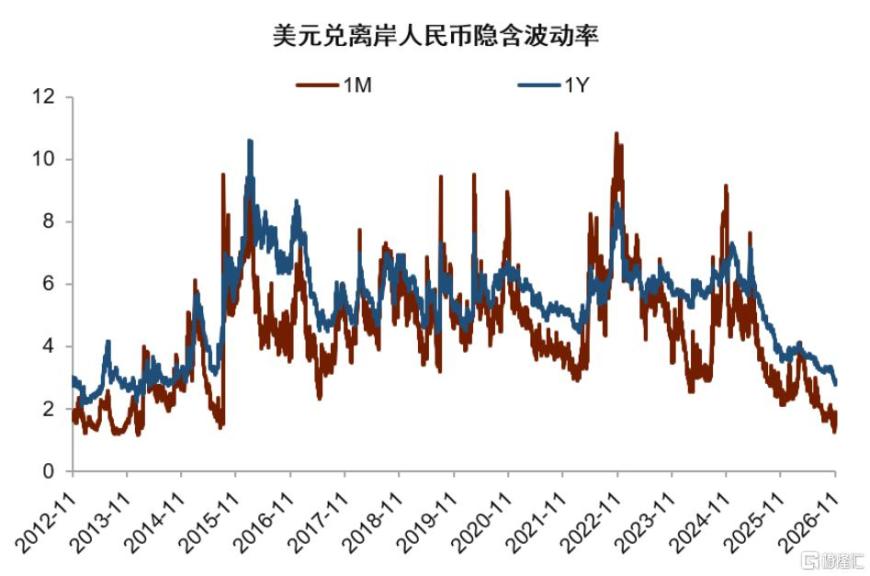
资料来源:Bloomberg,中金公司研究部
图表15:人民币升值保护的相对价格已经下降,目前呈震荡局面
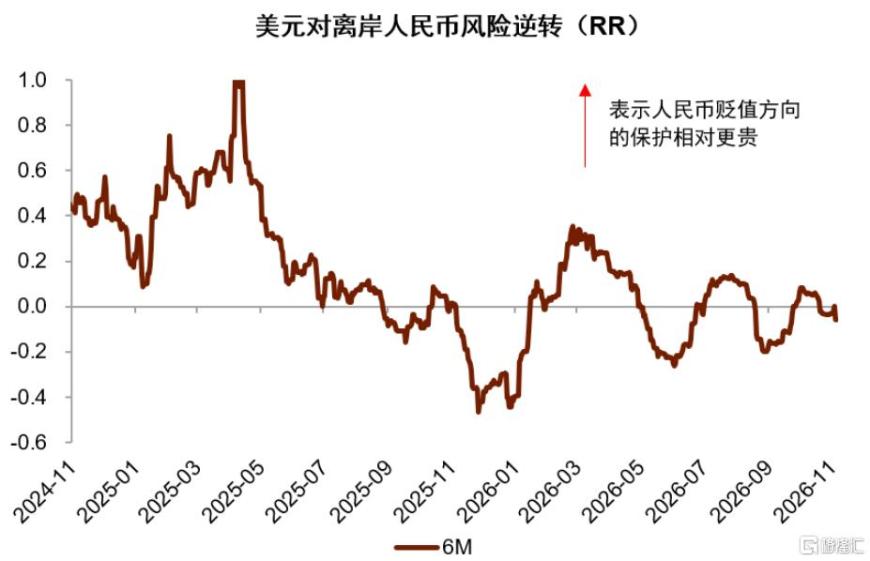
资料来源:Bloomberg,中金公司研究部
历史上,市场预期和隐含波动率有均值回归特征,长期一致的预期(即长期低波动)可能不是稳态。近期已有迹象:人民币贬值方向的“保险”正在变贵。美元兑人民币风险逆转是美元看涨期权(人民币贬值侧保护)与看跌期权(人民币升值侧保护)隐含波动率的差值,今年9月以来从负区间回升、目前在0附近,显示部分市场参与者可能已开始为波动放大和汇率方向变化布局。
央行近期对外汇市场顺周期行为的关注度有所提升。央行货币政策委员会三季度例会通稿中,新增了“防范市场‘羊群效应’和非理性预期的自我强化”的表述,10月初发布的《中国人民银行关于人民币汇率的政策立场》再次出现了类似表述。
11月3日,央行将外汇存款准备金率由4%提高到6%,为2021年12月以来首次,可能有助于抑制人民币单边升值预期和私人部门增加结汇、推迟购汇的顺周期行为。2021年12月央行上调外汇存准率后,付汇购汇率触底反弹,购汇率对结售汇顺差同比的贡献转负,结售汇顺差收窄、人民币升值斜率放缓。除外汇存准率外,央行还可通过调整跨境融资宏观审慎调节参数、引导金融机构调节境内外汇流动性等手段影响市场预期。
结售汇顺差可能如何演变?
临近年底,企业发放工资、缴税等可能带来季节性结汇需求,经常账户跨境回流率和结汇率上升可能阶段性支撑结售汇顺差。越过今年年末,如果购汇率下行空间受限、中美利差持续位于较高水平,结售汇顺差是继续扩张,还是迎来拐点,可能重点取决于以下几个因素。
第一,从基本面看,经常账户顺差能否继续扩张,短期内与全球名义增长密切相关。历史上,发达市场制造业PMI与人民币升值正相关。今年以来,虽然地缘冲突带来通胀上行和金融条件收紧扰动,但强劲的AI资本开支支撑美国等发达市场名义经济增速保持韧性。市场普遍预计明年美国AI资本开支同比增速放缓,但这未必意味着发达市场经济复苏结束:AI相关设备供需缺口仍在、前期积压订单仍待消化,企业补库、油气投资回暖等也为海外制造业扩张提供空间。
第二,从技术视角来看,人民币升值的斜率也很重要。人民币升值的速度不是线性的,若人民币升值速度放缓,外币短久期资产的性价比可能提高、对中国企业和居民资金的吸引力上升。例如,我们根据Bloomberg人民币未来12个月升值幅度一致预期计算,美国1年期国债收益率已经超过经汇率调整的中国1年期国债收益率和定存利率。
注:本文摘自中金研究2026年11月15日已经发布的《推升人民币的资金从何而来?》,分析员:周彭SAC 执证编号:S0080521070001 SFC CE Ref:BSI036,周奕江 SAC 执证编号:S0080125090004,张文朗 SAC 执证编号:S0080520080009 SFC CE Ref:BFE988



- 供给紧张格局有望延续至2027年, PCB迎来新一轮高景气上行周期
- 广东出台“十五五”数字建设规划,IDC及算力配套板块迎来新机遇
- 能源局发文加快流域水风光一体化发展,优质风光资产迎重估(附概念股)
- 6G迎政策与技术双重催化!八省市协同试点提速 赛道成长空间广阔(附概念股)
- 晶圆代工再度调价预示需求火热,涨价红利或延续至2027年(附概念股)
- 2026-2027冰雪季“消费提前至少一个月”!打开更广阔的市场前景
- “网安”事故频发!网安投入已成为保障各行业发展连续性的刚性支出
- 金融行业迎来政策红利!大金融逆势走强,部分金融股股息率超6%
- 10月经济“供强需弱”,新动能方向支撑仍偏强
- 新型储能进入市场化元年,万亿投资盛宴开启


