




今天A股,超4900只股下跌
 分享到:


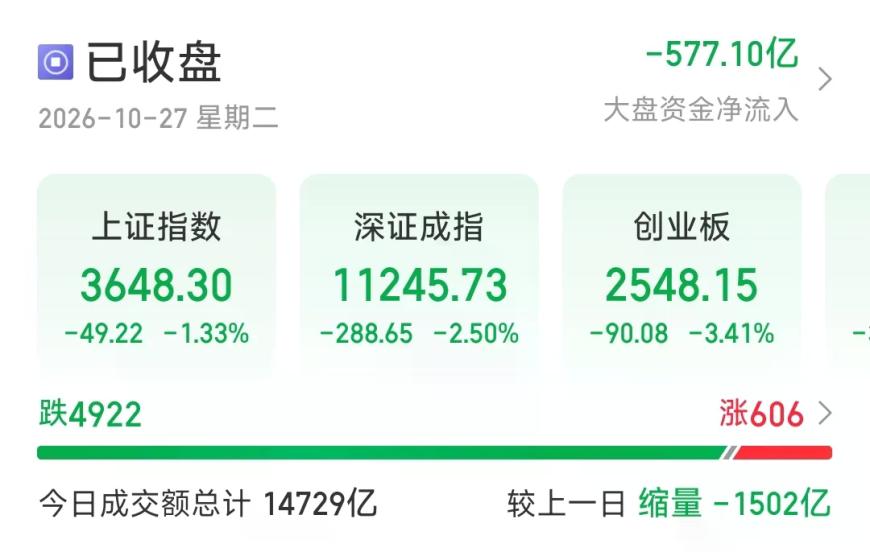
10月27日,A股三大指数集体下跌。截至收盘,上证指数跌1.33%,深证成指跌2.5%,创业板指跌3.41%,北证50跌3.35%,科创50指数跌4.81%。全市场成交额为14729亿元,较上一日缩量1502亿元,全市场超4900只个股下跌。
在板块题材上,电机、银行、港口航运、零售等板块涨幅居前,软件开发、军工装备、数字货币、生物制品等板块跌幅居前。
PART1银行股上涨
今天,银行板块逆势走高,沪农商行、重庆银行、北京银行涨幅居前。在消息面上,截至目前,有21家A股上市银行披露2026年中期分红方案,合计拟派息金额超2600亿元,涵盖国有六大行、4家股份行、6家城商行和5家农商行。
其中,国有六大行合计拟派现约2209.89亿元,在已披露总额中占比超八成。西部证券认为,三季度长端利率延续下行,银行股息率对无风险收益率的利差扩张,险资、国企法人仍有动力增持银行资产。
PART2零售板块微涨
今天,零售板块冲高回落,局部强势,茂业商业、深赛格、广百股份、上海九百等多股涨停。
在消息面上,商务部流通发展司负责人表示,今年1至9月,我国批发和零售业增加值11.1万亿元,同比增长4.4%,增速较上半年提高0.7个百分点。行业发展总体向好,为全方位扩大国内需求、做强国内大循环提供有力支撑。
国金证券表示,展望四季度,社零总量端的边际回暖有望延续,去年同期低基数效应将在10月后逐步显现,叠加“双11”大促与年末消费旺季,预计增速仍将维持温和修复通道。
有专家分析,当前零售行业已经步入一个持续变革、持续整改、持续优化的关键节点和周期。整个行业在经历高强度的大浪淘沙之后,已经进入“大分化”阶段,进入以客户为中心、聚焦精细化运营、精细化管理和精细化重构货盘的周期。
(注:图片源自同花顺,本文不构成任何投资建议)



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


