




IDC:第三季度中国手机出货同比下滑 15.4%,华为逆势同比增长、荣耀逆势环比增长
2026-10-13 13:06:50
来源:
IT之家
 分享到:

分享到: 

国际数据公司(IDC)今日发布最新手机季度跟踪报告初版数据,2026 年第三季度中国智能手机市场出货量约为 5,790 万台,同比下降 15.4%。华为是头部厂商中唯一实现同比双位数增长的品牌。
报告称,相较上半年约 4% 的同比降幅,下半年整体市场规模下滑速度进一步加快。存储及其他元器件成本大幅上升所引发的终端价格上涨与产品配置方案调整,已开始明显抑制消费需求,其中安卓厂商与长尾品牌承受的压力尤为突出。
本季度市场呈现“量跌价升”的典型特征。上游成本压力持续向终端传导,导致新品定价普遍上浮,同时厂商不得不调整产品配置组合以平衡成本。消费者面对价格上涨仍需时间适应,换机周期进一步拉长,直接拖累整体出货表现。这一趋势表明,成本压力已成为当前影响中国智能手机市场走势的关键变量。
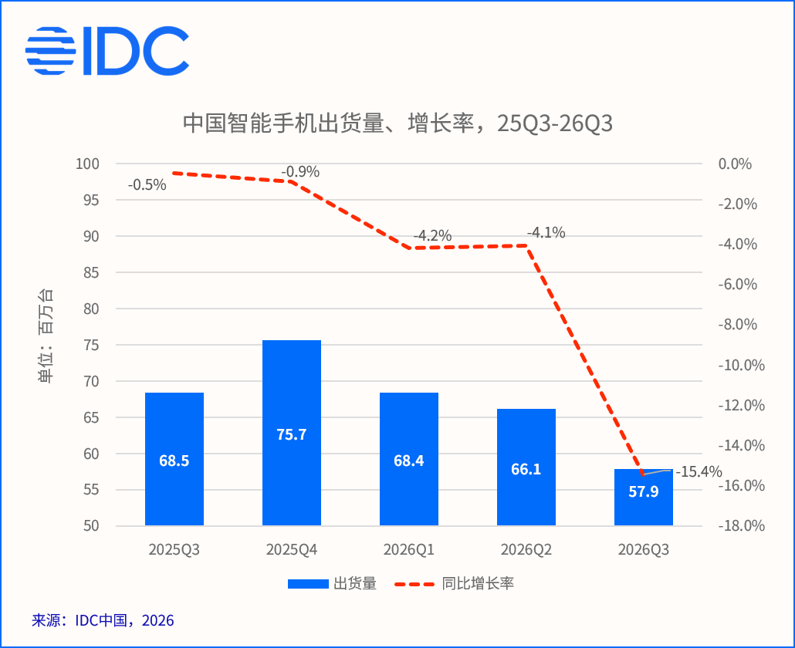
IT之家从报告获悉,在整体低迷的背景下,华为凭借多样化的产品形态与相对克制的售价涨幅,延续了今年以来的强势表现,出货量实现同比两位数增长。
苹果新品发布后市场欢迎度超出预期,但由于今年机型数量减少,出货量同比小幅下滑。
其它中国头部品牌虽面临较大挑战,但依然展现出各自相应的承压能力。其中,荣耀成为头部厂商中唯一实现出货量环比增长的品牌,显示出一定的反弹趋势。
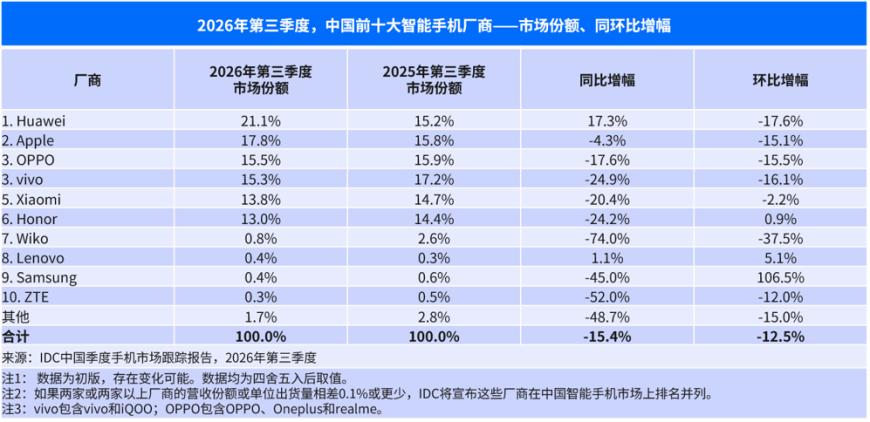
IDC 预计 2026 年第四季度中国智能手机市场表现依然难有起色。甚至到 2027 年大部分时间,成本压力仍将存在,市场预计仍将延续明显下滑趋势。
AI智能分析该文,为您挖掘投资机会该AI功能处于试用阶段,内容仅供参考,请仔细甄别!
展开 


全部评论


机会情报
- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


