




A股超5000只个股下跌,两市超过100只个股跌停,科创50指数、创业板指跌超6%,股民惨遭“七夕劫”!大跌原因找到了,未来两周半年报或成A股核心变量
 分享到:


A股超5000只个股下跌,超过100只个股跌停,股民惨遭“七夕劫”!
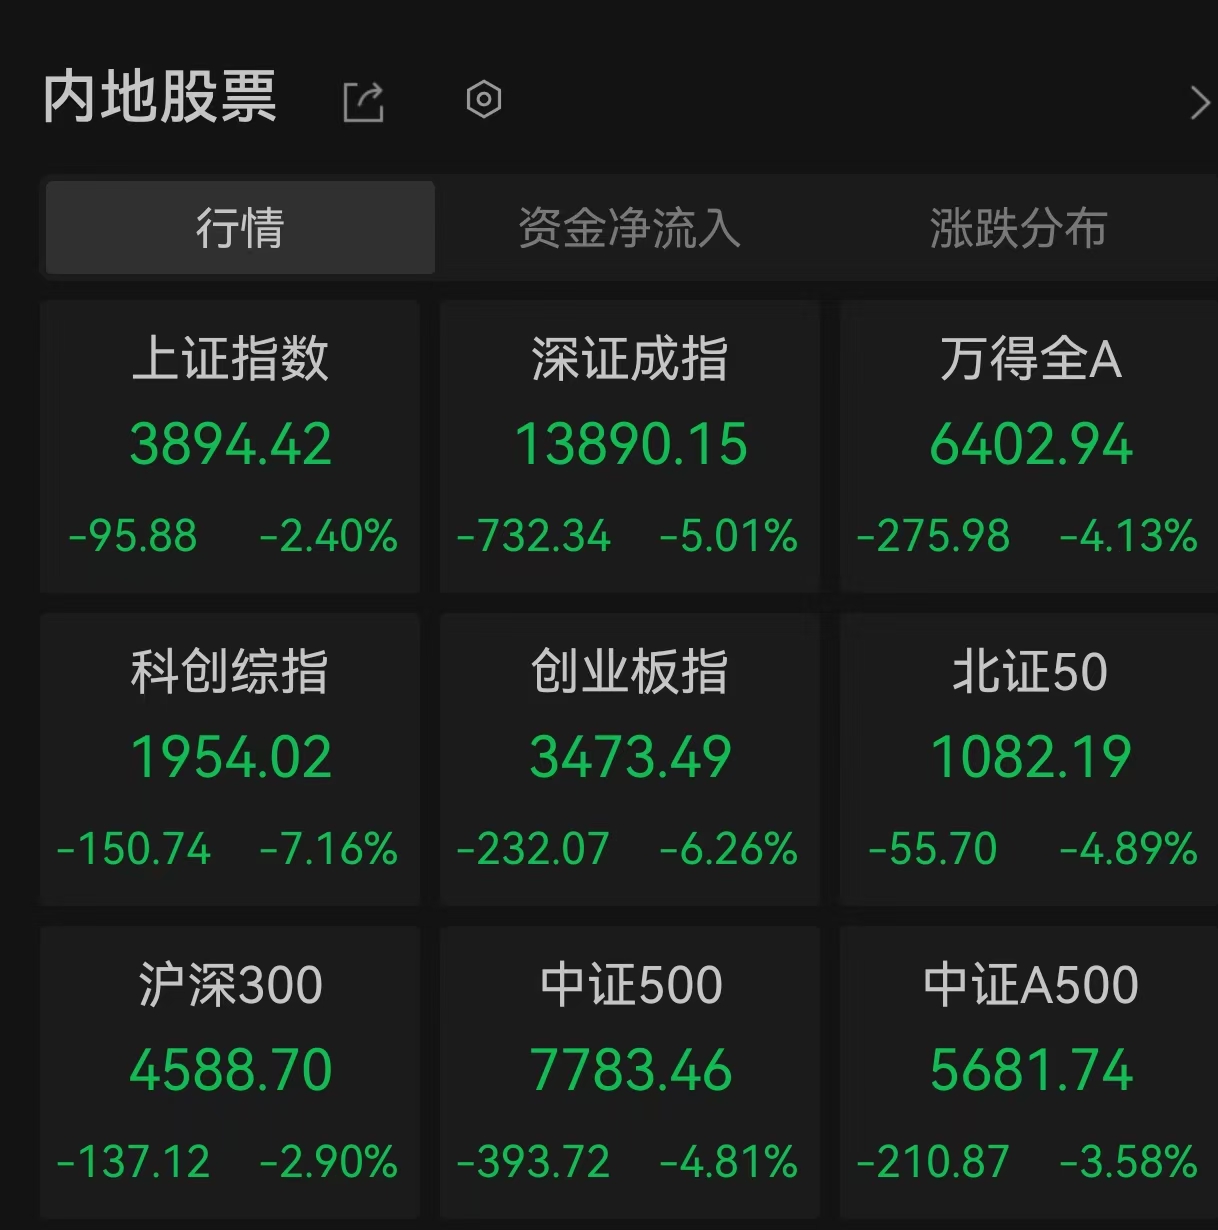
8月19日,受隔夜美股以及亚太股市走势影响,A股四大股指大跌,其中双创板块成为“重灾区”、创业板指跌超6%,科创50指数跌超7%。截止收盘,上证综指跌幅2.4%报3894.42点;深证成指下跌5.01%报13890.15点;创业板指下跌6.26%报3473.49点;科创50指数下跌6.89%报1667.52点。A股两市成交额放大至2.51万亿,较上一个交易日放量1103亿。
游资疯狂炒作的高位股集体退潮,爱丽家居、一鸣食品、金螳螂、桂发祥跌停。机构重仓的算力(核心股)硬件、半导体(核心股)芯片等也难逃幸免,芯原股份、芯朋微、长光华芯、华虹宏力、杰华特均跌超10%。
值得注意的是,尾盘再次有神秘资金出手,午后银行(核心股)板块逆势走强,江苏银行涨超2%,创历史新高,总市值2193亿元,中信银行涨超4%。多只宽基ETF也出现放量,沪深300ETF华泰柏瑞尾盘近半小时成交超30亿元,中证1000ETF南方、中证500ETF南方、中证1000ETF广发尾盘半小时均成交超10亿元。
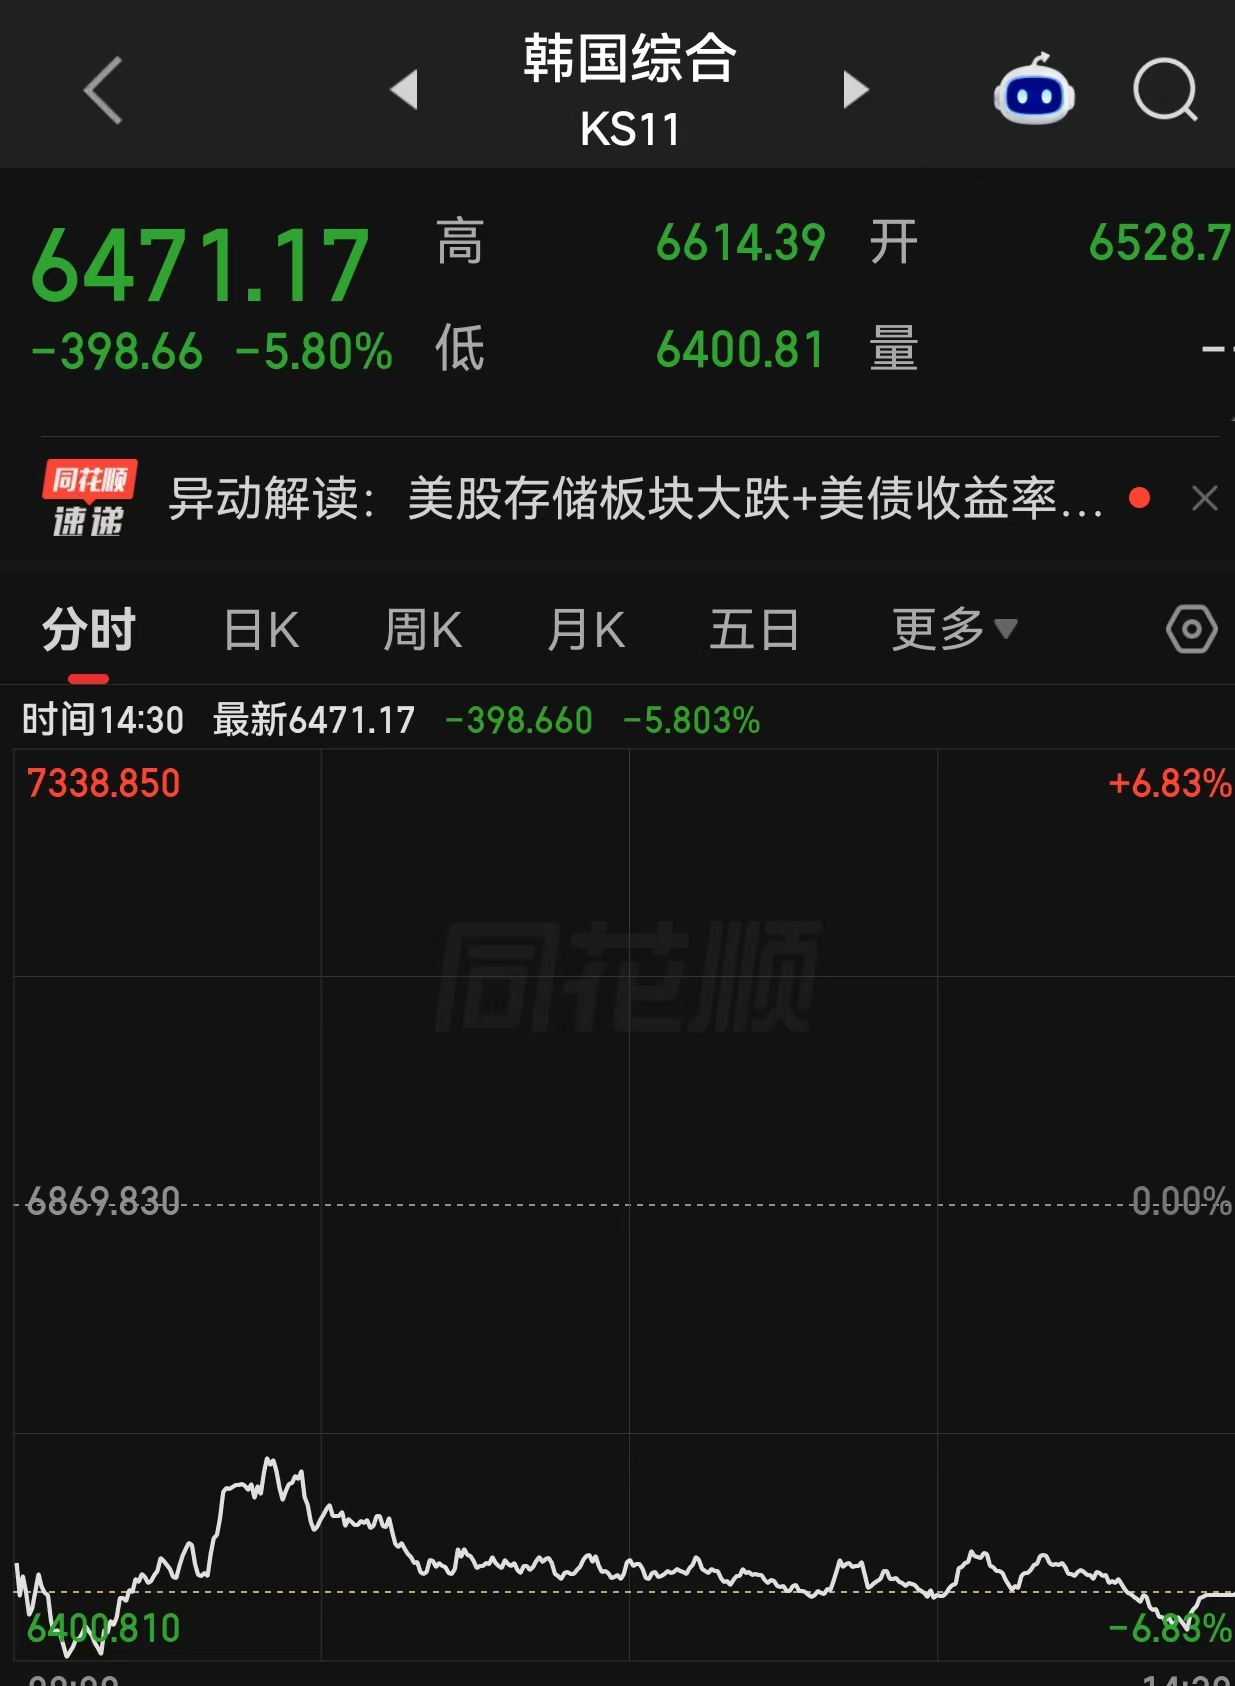
除了A股之外,今日亚太市场也一片暗淡,日韩股市纷纷大跌。日经225指数收跌3.16%,报65326.42点;韩国KOSPI指数收跌5.80%,报6471.17点。其中,SK海力士跌近10%,三星电子跌超8%。香港恒生指数收涨0.09%,恒生科技指数跌1.21%。华虹宏力跌超11%,剑桥科技跌超11%,汇聚科技跌超11%,中际旭创跌超10%,长飞光纤光缆跌超10%。
至于A股今日大跌或与三大原因有关:
第一,债市收益率持续飙升掀起市场对科技股高估值的担忧。本周,30年期美国国债收益率升至2007年以来的最高水平,法国30年期国债收益率刷新2008年以来的纪录,德国国债收益率升至2011年水平。英国国债收益率接近6%,类似期限的日本国债收益率也接近历史最高。机构表示,美债长端收益率持续走高对股市构成多重利空,市场流动性自主收紧,可能对全球科技股估值形成压制。
彭博社等多家外媒分析认为,此次收益率飙升主要受到多重因素推动,包括美国政府不断扩大的财政赤字、大规模发行国债、受人工智能(AI)投资热潮推动的大型科技企业发债,以及中东局势推高油价后重新升温的通胀担忧。分析人士认为,美国财政状况恶化以及市场上大量新增债券供应,使投资者对长期美债的需求承压,美债价格下跌,进而推高长期国债收益率。
第二,隔夜美股三大指数全线下挫,半导体(核心股)、存储、光通信(核心股)概念股集体重挫,费城半导体指数盘中一度大跌超6%。美股存储概念股集体大跌,铠侠ADR暴跌超13%,闪迪、SK海力士ADR、希捷科技大跌超9%,西部数据、美光科技大跌超7%。
第三,市场对美股AI(人工智能)债务融资的担忧情绪也在持续加剧,投资者开始为AI资本开支的债务风险定价。OpenAI透露,在截至6月的3个月里,其营收仅增长至67亿美元,而第一季度的营收为57亿美元,同时第二季度亏损进一步扩大。
对于A股后续走势,富荣基金认为,A股市场逐步进入行情“深水区”,对增量逻辑和筹码结构的要求同步抬升。未来两周A股将进入半年报密集披露窗口,业绩验证或成为短期定价的核心变量。中期维度看,对于质地优异、明年业绩增长(核心股)确定性较强的科技细分领域,仍建议保持耐心与战略定力,利用震荡期优化持仓结构、去伪存真。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


