




突然暴涨140%,发生了什么?
 分享到:


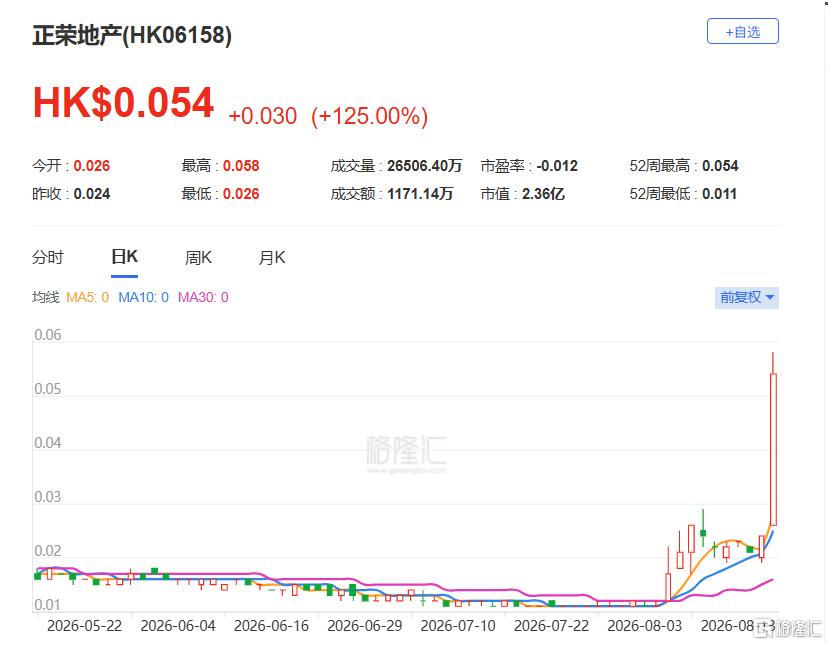
一只常年趴在0.05港元附近、几乎被市场遗忘的地产股,今天突然"起飞"。
正荣地产午后一度涨超140%,截止发稿涨125%,月内累计涨幅已超350%。
暴涨推手:72亿境内债重组方案
消息面的核心催化,是正荣地产正在推进的一项大规模境内债券重组计划。
据公司此前公告,正荣地产拟对旗下9只在上交所挂牌的债券进行重组。这9只债券涵盖“H20正荣2”“H21正荣1”等多只公司债券及资产支持证券,债券本金规模达66.61亿元,叠加应计利息后整体债权规模高达72.03亿元。
早在8月7日,正荣地产间接全资附属公司正荣地产控股有限公司就已在上交所刊发债权人会议通知。
据悉,8月13日至8月27日,相关债券将分批召开持有人会议,审议《重组方案》及《豁免多项会议程序》两项议案。
此次重组向债券持有人提供了三个方案:
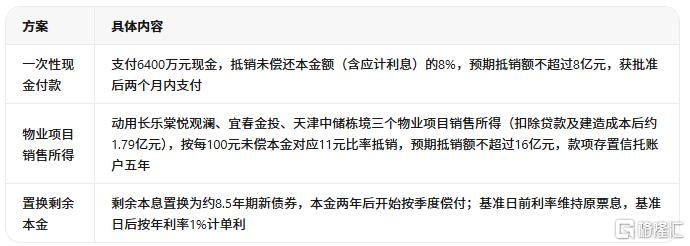
其中,展期留债方案显示:以2026年7月31日为基准日,全部未偿本金兑付期限调整为自基准日起8.5年,新到期日为2035年1月31日;本金分8期兑付,比例分别为5%、5%、10%、10%、15%、15%、20%、20%,最晚兑付日从2033年4月30日延至2035年1月31日。
公司董事会表示,若重组成功实施,本集团债务水平将有所降低。
市场在交易什么?
为什么一份债券重组方案,能把股价推高140%?
关键在于方案本身的结构。2025年以来,境内地产债重组已从过去的"等额展期"全面转向"削债重组"——现金购回、以资抵债、低息留债展期成为主流对价。本次正荣方案中,既有8%的现金折价购回,又有项目销售款"以资抵债",剩余部分则锁死为1%单利的8.5年超长展期,三重手段叠加,市场将其解读为债务"实质性减负"的突破信号。
对正荣而言,这更是一份迟到的"进度表"。在2025年的行业分析报告中,正荣地产境内债重组还属于"谈判难度较大"的个案;如今方案落地进入持有人表决阶段,意味着公司境内债务处置迈出了关键一步,资金博弈的正是这份"困境反转"的预期。
不过,把这场暴涨定义为"困境反转"为时尚早。
其一,重组本身仍有不确定性。中国上市债券重组须取得大部分债券持有人批准,部分方案还需信托及其他(核心股)实体内部批准,公司亦在公告中提示"批准可能无法取得"。
其二,公司基本面依然承压。销售端尚未实质回暖,集团整体债务负担沉重,境内72亿债券重组只是"拆解"而非"解决"全部问题。
其三,也是最直接的:该股目前股价不足0.06港元,单日成交额不足千万港元,是典型的低价仙股博弈行情——盘子小、波动大,暴涨之后往往伴随剧烈回撤,追高风险极高。2023年以来,正荣地产曾多次因重组传闻出现单日暴涨暴跌,本次亦不例外。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


